Témoignage d'une tentative d'escroquerie au découvert de la société générale avec relances d'huissiers et usurpation d'identité, avec documents à l'appui
Ce texte pourra parraître long, mais le but est d'expliquer, sous la forme d'une instruction, sans rien ommettre, ce qui est de l'ordre de l'escroquerie ainsi que de l'usurpation d'identité, et dont je resterai victime tant que l'affaire n'aura pas été portée devant les magistrats. Les documents produits sont anonymisés, seuls les magistrats et les personnes ayant un accès privé ont la possiblité de télécharger les originaux.
En 2021, la société générale a voulu m'arnaquer, initialement d'une somme de 4912,84€, traduit aujourd'hui par un soit disant découvert qui n'aurait pas été régularisé et qui persisterait. Alors qu'en décembre 2021, lors de la clôture de mon compte courant, son solde était de 2280,46€, la société générale persiste à me réclamer ce soit disant découvert, 1129.40€, qui a été recouvert en novembre 2021, vous le comprendrez. Et ce n'est non pas sans difficultés que j'ai pu faire virer le solde positif de mon compte courant vers mon nouveau compte, devant aller jusqu'à menacer l'homme qui était en charge de mon compte professionnel de saisir le Procureur de la république afin de porter plainte, chose que je finis par être obligé de faire aujourd'hui puisque la persécution continue.
J'ai créé initialement ce site en 2022 sous la forme d'une simple page privée afin de fournir des pièces justificatives à une maison de recouvrement et un huissier, à qui je transmettais un couple identifiant/mot de passe pour accéder aux données, qui, après avoir pris connaissance de ce qui atteste que je ne dois rien, n'ont pas donné suite à leurs mises en demeure. Cependant, après avoir été à nouveau relancé par une maison de recouvrement à plusieurs reprises depuis mars 2024, j'ai décidé de créer la structure complète d'un site au design de la société générale pour, aujourd'hui, 07 mai 2024, l'ouvrir en mode public. Ainsi, cette relance m'a amené à reprendre en compte tous les documents que j'avais en ma possession, dont certains que je n'avais pas sortie de leur enveloppe et d'autres que je n'avais lu qu'en partie : cela m'a fait découvrir l'ampleur de l'escroquerie sous une autre perspective et comprendre qu'il y a dans cette histoire, en plus de la tentative d'escroquerie, l'utilisation de l'identité de ma fille et de son compte, ce qui est proche de faux et usage de faux, voir d'usurpation d'identité.
De plus, un découvert étant une forme de prêt que la banque accorde, aujourd'hui c'est sous la forme d'un crédit que je n'aurai pas payé que se présente la mise en demeure, faisant de moi quelqu'un de malhonnête, quelqu'un qui n'honorerait pas ses engagements d'emprunt.
Le but de ce site étant d'expliquer cette histoire, tant à mon avocat qu'aux magistrats, je vais maintenant raconter, chronologiquement selon les dates des documents et le plus explicitement possible, ce qui s'est passé, tout en joignant, au fil de la narration, les pièces justificatives ainsi, en fin de page, qu'un enregistrement téléphonique de ce fameux banquier en charge de mon compte pro à qui je demande pourquoi il ne dit pas la vérité, lui me mentant à de multiples reprises, ce que les documents de la société générale démontre plus tard. Sur ces documents, mis à part sur la notification de la CAF, les références du compte pro sont stabilotées en rose fluo et les références du compte courant son stabilotées ou soulignées en vert, ces comptes étant fermés depuis. De plus, les données identitaires sont camouflées, les documents originaux étant accessibles, après identification, aux seules personnes habilitées à y accéder.
Ouverture de mes comptes
Micro entrepreneur dans le développement logiciel et voulant quitter le Crédit Agricole pour des raisons personnelles, banque de qui je n'ai vraiment rien de négatif à dire, j'ai ouvert mes comptes à la société générale en septembre 2020 : un compte pro devant recevoir mes paiements, et un compte courant n'étant alimenté que par mon compte pro, sans droit au découvert. Seul le compte pro avait droit au découvert. De plus, j'avais choisi les relevés de compte en ligne pour mon compte courant.
A l'époque, mes revenus mensuels étaient de 3789€, selon le contrat en cours que j'avais avec une entreprise, et la chef d'agence avec qui j'ai ouvert mon compte courant m'avait dit clairement que plus je gagnerai, plus elle me prendrait, ce à quoi je n'ai vue aucun inconvénient.
Arrêt de l'alimentation de mon compte pro
En mars 2021, j'ai arrêté d'alimenter mon compte pro. Le temps de terminer une application pour laquelle j'avais déjà été payé, et j'ai consacré tout mon temps au développement de mon site pro, d'un site perso, puis à une application sur laquelle je travaille toujours. Ne cherchant plus de nouveaux contrats du fait de ne me consacrer qu'à ces trois projets pro & personnels, les frais sur mon compte pro ont commencé à s'accumuler.
Prise de contact téléphonique
Courant juillet ou août 2021, une personne de la société générale du Havre Graville me téléphona. L'ancienne chef d'agence, chargée de mon compte courant, ayant été mutée, cette interlocutrice se présenta comme la nouvelle personne chargée de gérer mon compte et me demanda ce que je comptais faire concernant ma situation. Je lui ai répondu que, du fait de ne plus les alimenter, je ne me préoccupais plus de mes comptes, pas avant d'avoir de nouvelles rentrées d'argent, ne sachant moi même pas quand. Je lui ai expliqué que je n'accédais plus à mes espaces en ligne, y compris application smartphone, du fait de devoir demander de nouveaux codes d'accès, que je n'ouvrais plus mes courriers de la société générale et que je ne me souvenais même plus du code de ma carte bancaire.
Mise en demeure de clôture du compte pro
Le 23 septembre 2021, la société générale m'adressa un courrier m'indiquant que mon compte pro serait clôturé dans les 60 jours, c'est à dire le 22 novembre 2021, si je ne rebouchais pas mon découvert qui, à cette date, était de 926,68€. Je ne sais pas si la personne dont le nom figure sur cette mise en demeure est celle que j'ai eu au téléphone l'été précédent.
Mise en demeure et relevé de compte du mois de septembre :
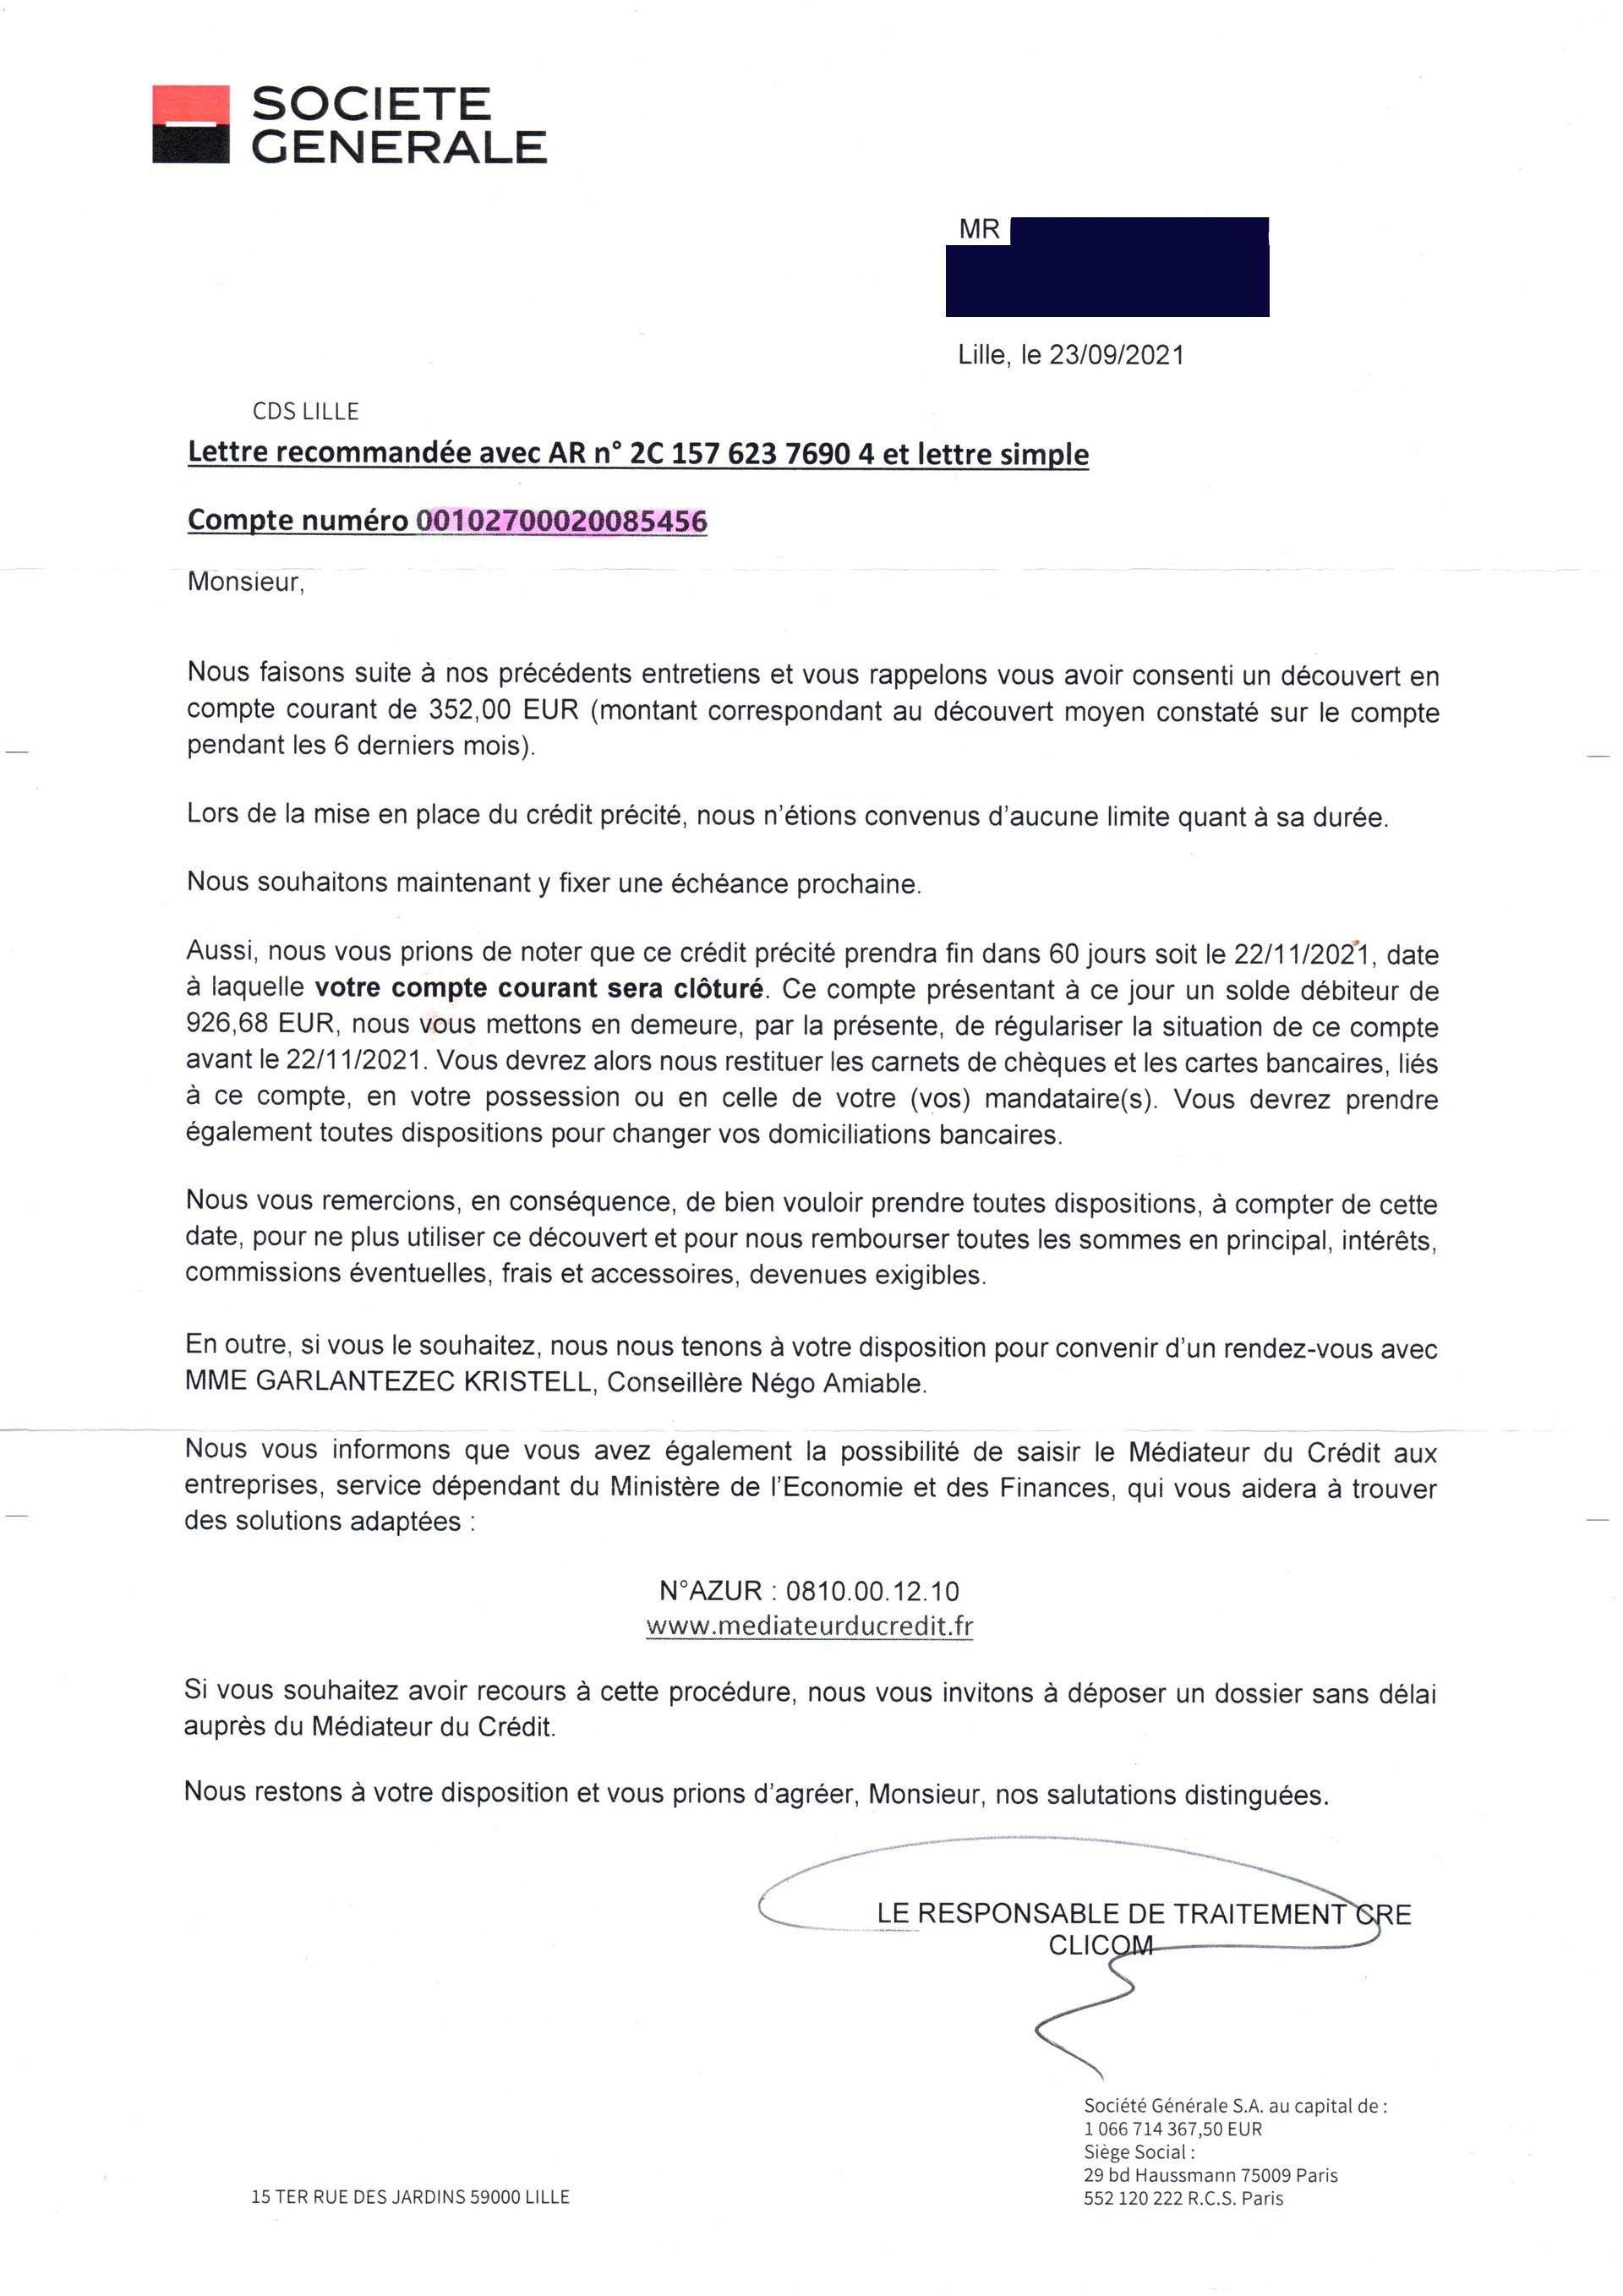 Mise en demeure clôture de compte
Cette mise en demeure concerne bien le compte pro, alors que par la suite le contentieux parlera du compte courant, mais avec la référence du compte pro. Que ce compte ait été destiné à être fermé quoi qu'il en soit, cela n'explique pas pourquoi le virement qui suivra sera rejeté.
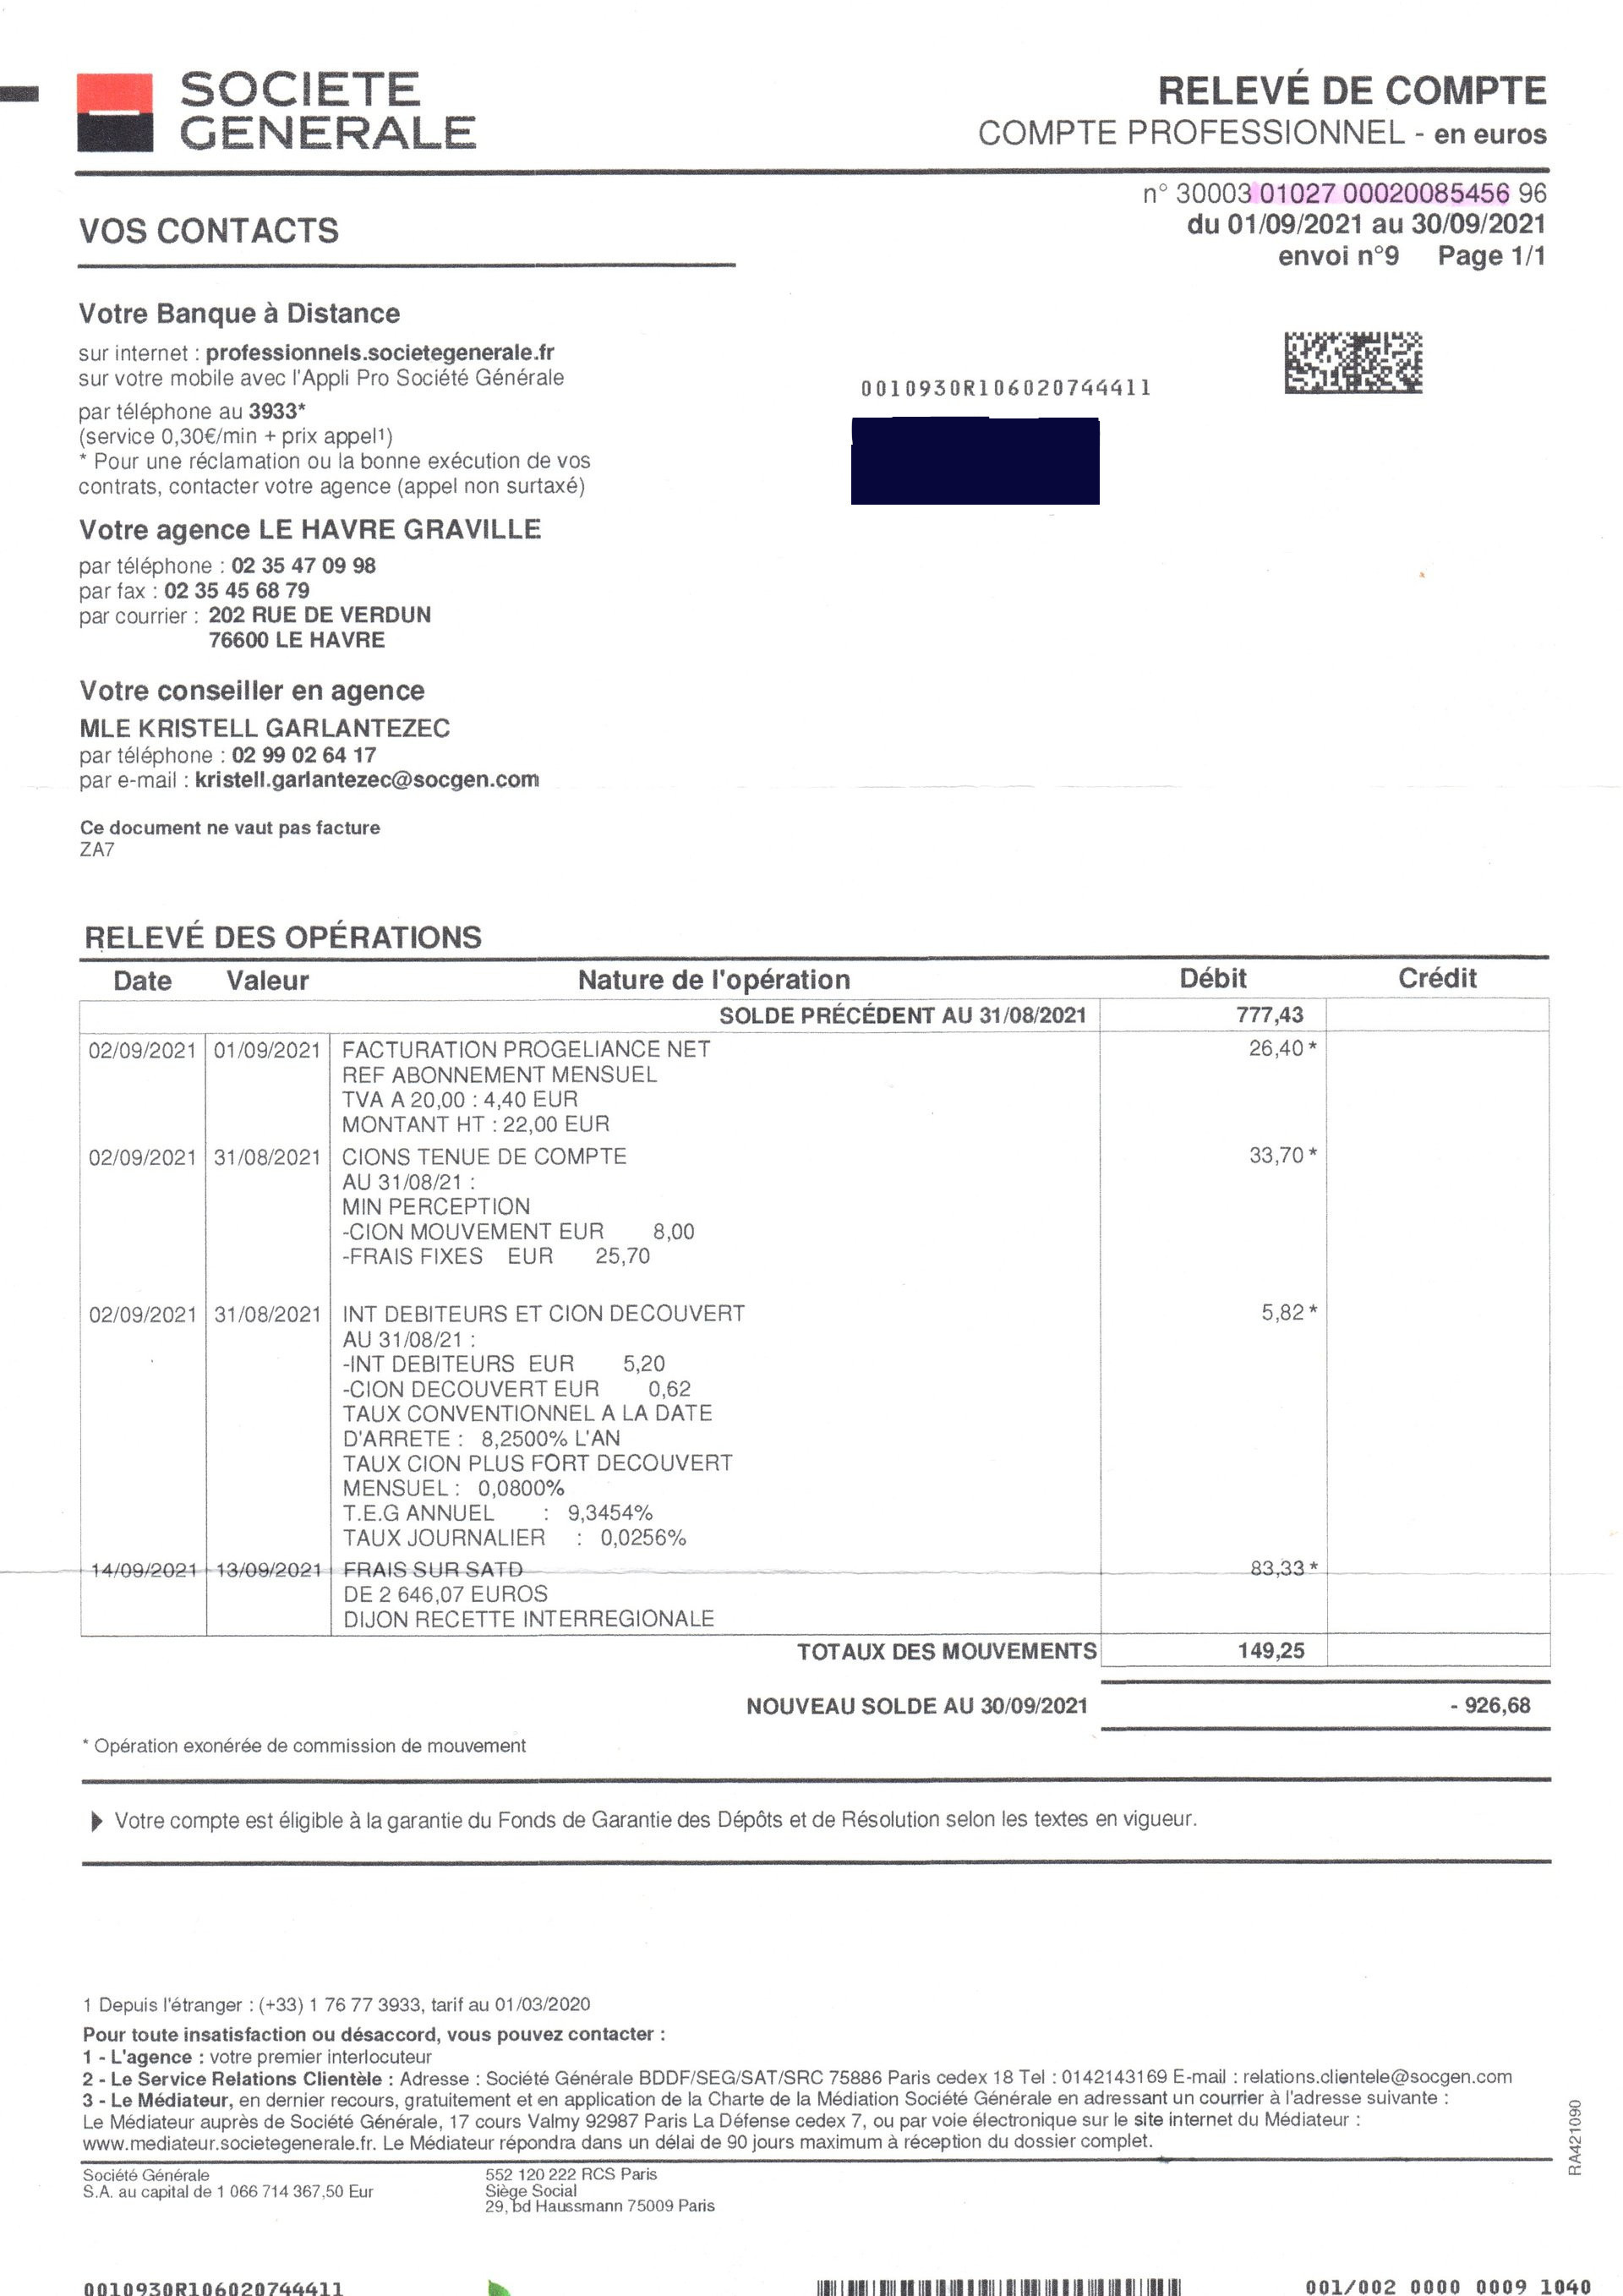 Relevé de compte du mois de septembre 2021, du 01 au 30/09/21
La CAF
Sur un ordre chronologique, la CAF, qui est en relation avec l'URSAFF et savait que j'étais sans revenus du fait de ne travailler que sur mes projets personnels, a effectué un premier virement vers mon compte pro, le seul compte dont elle avait les références, seul compte sur lequel j'avais des rentrées d'argent. Cependant, je n'ai pas été informé des opérations de la CAF par la banque et ce n'est qu'en décembre 2021 que j'ai appris ce qui va suivre.
Un premier virement
Le 9 décembre 2021, en me rendant à la CAF du Havre, la femme qui m'a reçu m'a déclaré : « nous vous avons déjà envoyé un virement en novembre dernier ». Ma réaction, sur le moment, a été de répliquer que mon banquier avait voulu m'arnaquer, l'agent de la CAF me répondant qu'il ne fallait pas dire ça sans savoir, ce à quoi j'ai répondu qu'effectivement, sans preuve, il ne fallait pas accuser. Et c'est là que j'ai commencé à ouvrir mes courrier de la société générale pour constater ce qui de l'ordre de l'escroquerie et est bien ficelé, mais je dois reprendre le cours chronologique des choses, selon la date des documents bancaires, pour en faire comprendre le déroulement, et la sournoiserie.
Le premier virement de la CAF
Le 5 novembre 2021, la CAF m'a notifié par courrier, courrier que je n'ai pas non plus ouvert à l'époque, qu'ils m'avaient fait un premier virement de 4912,84€ sur mon compte pro, mais que ce virement leur avait été retourné avec les références d'un autre compte, références qui étaient celles de mon compte courant (voir le document de la CAF). Ce n'est que le 9 décembre 2021, en me rendant à la CAF, que j'ai pris connaissance de ce courrier et donc du virement qu'ils avaient fait sur mon compte.
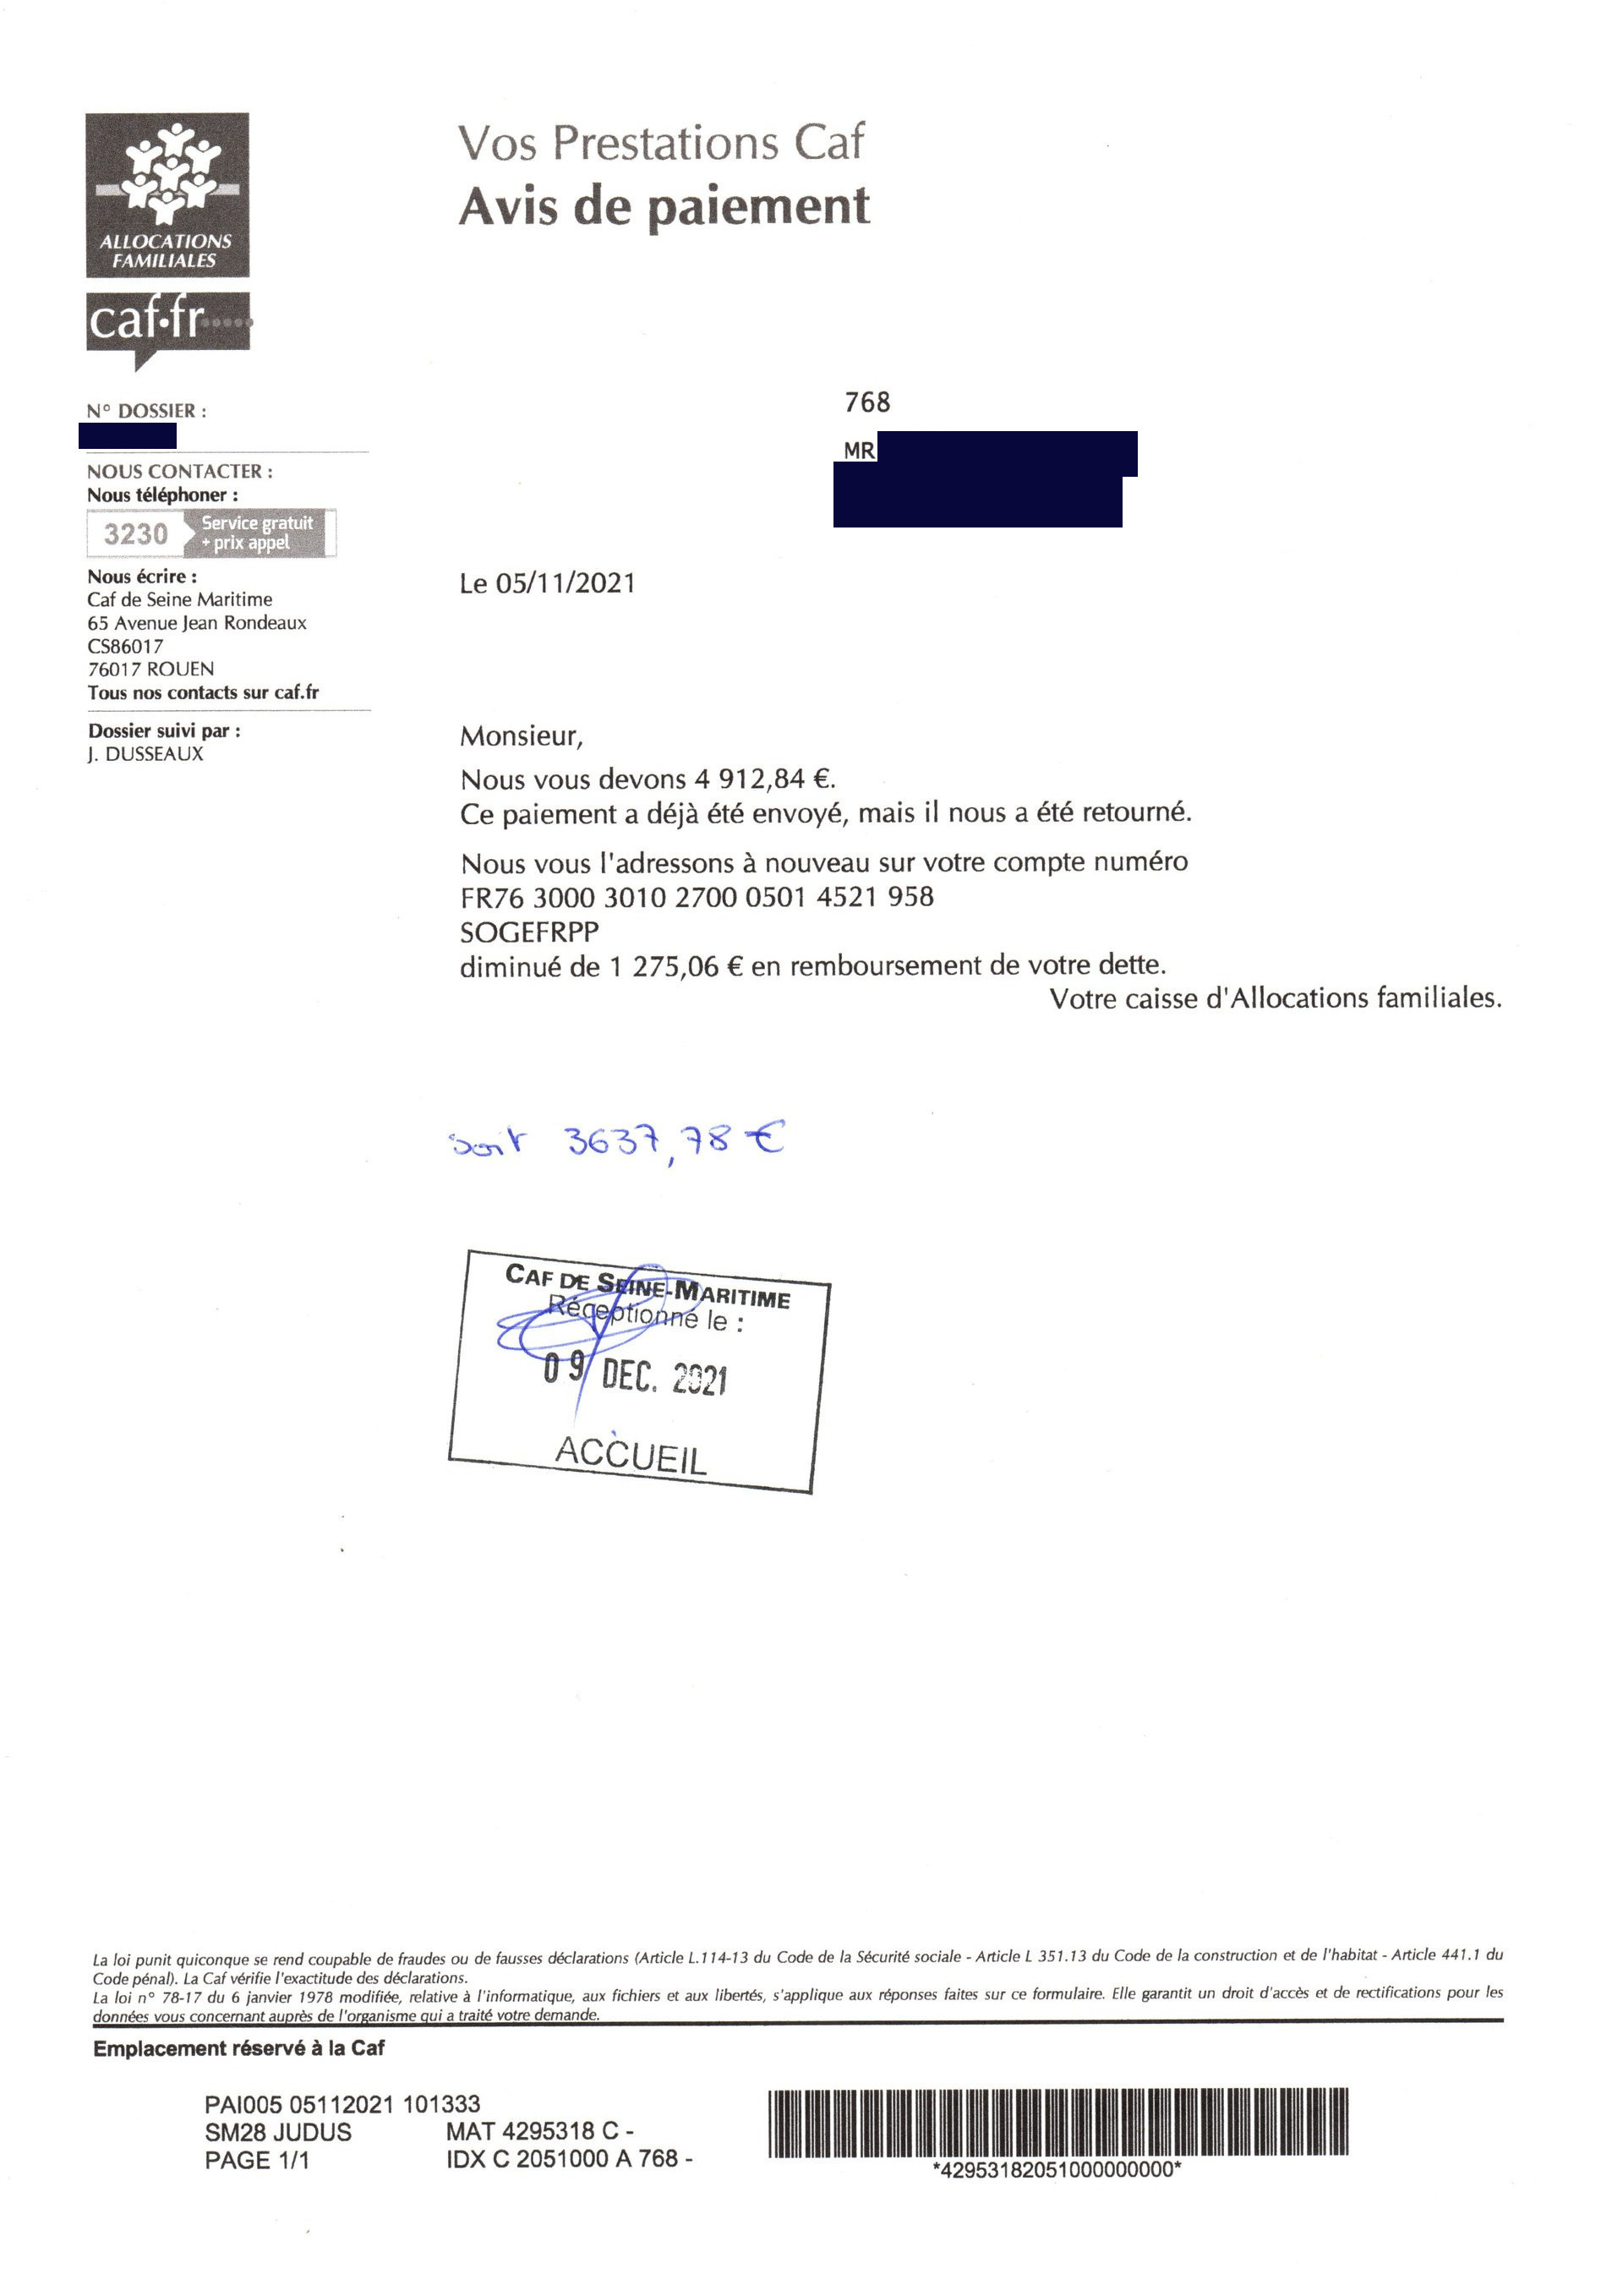 Notification de paiement/virement de la CAF
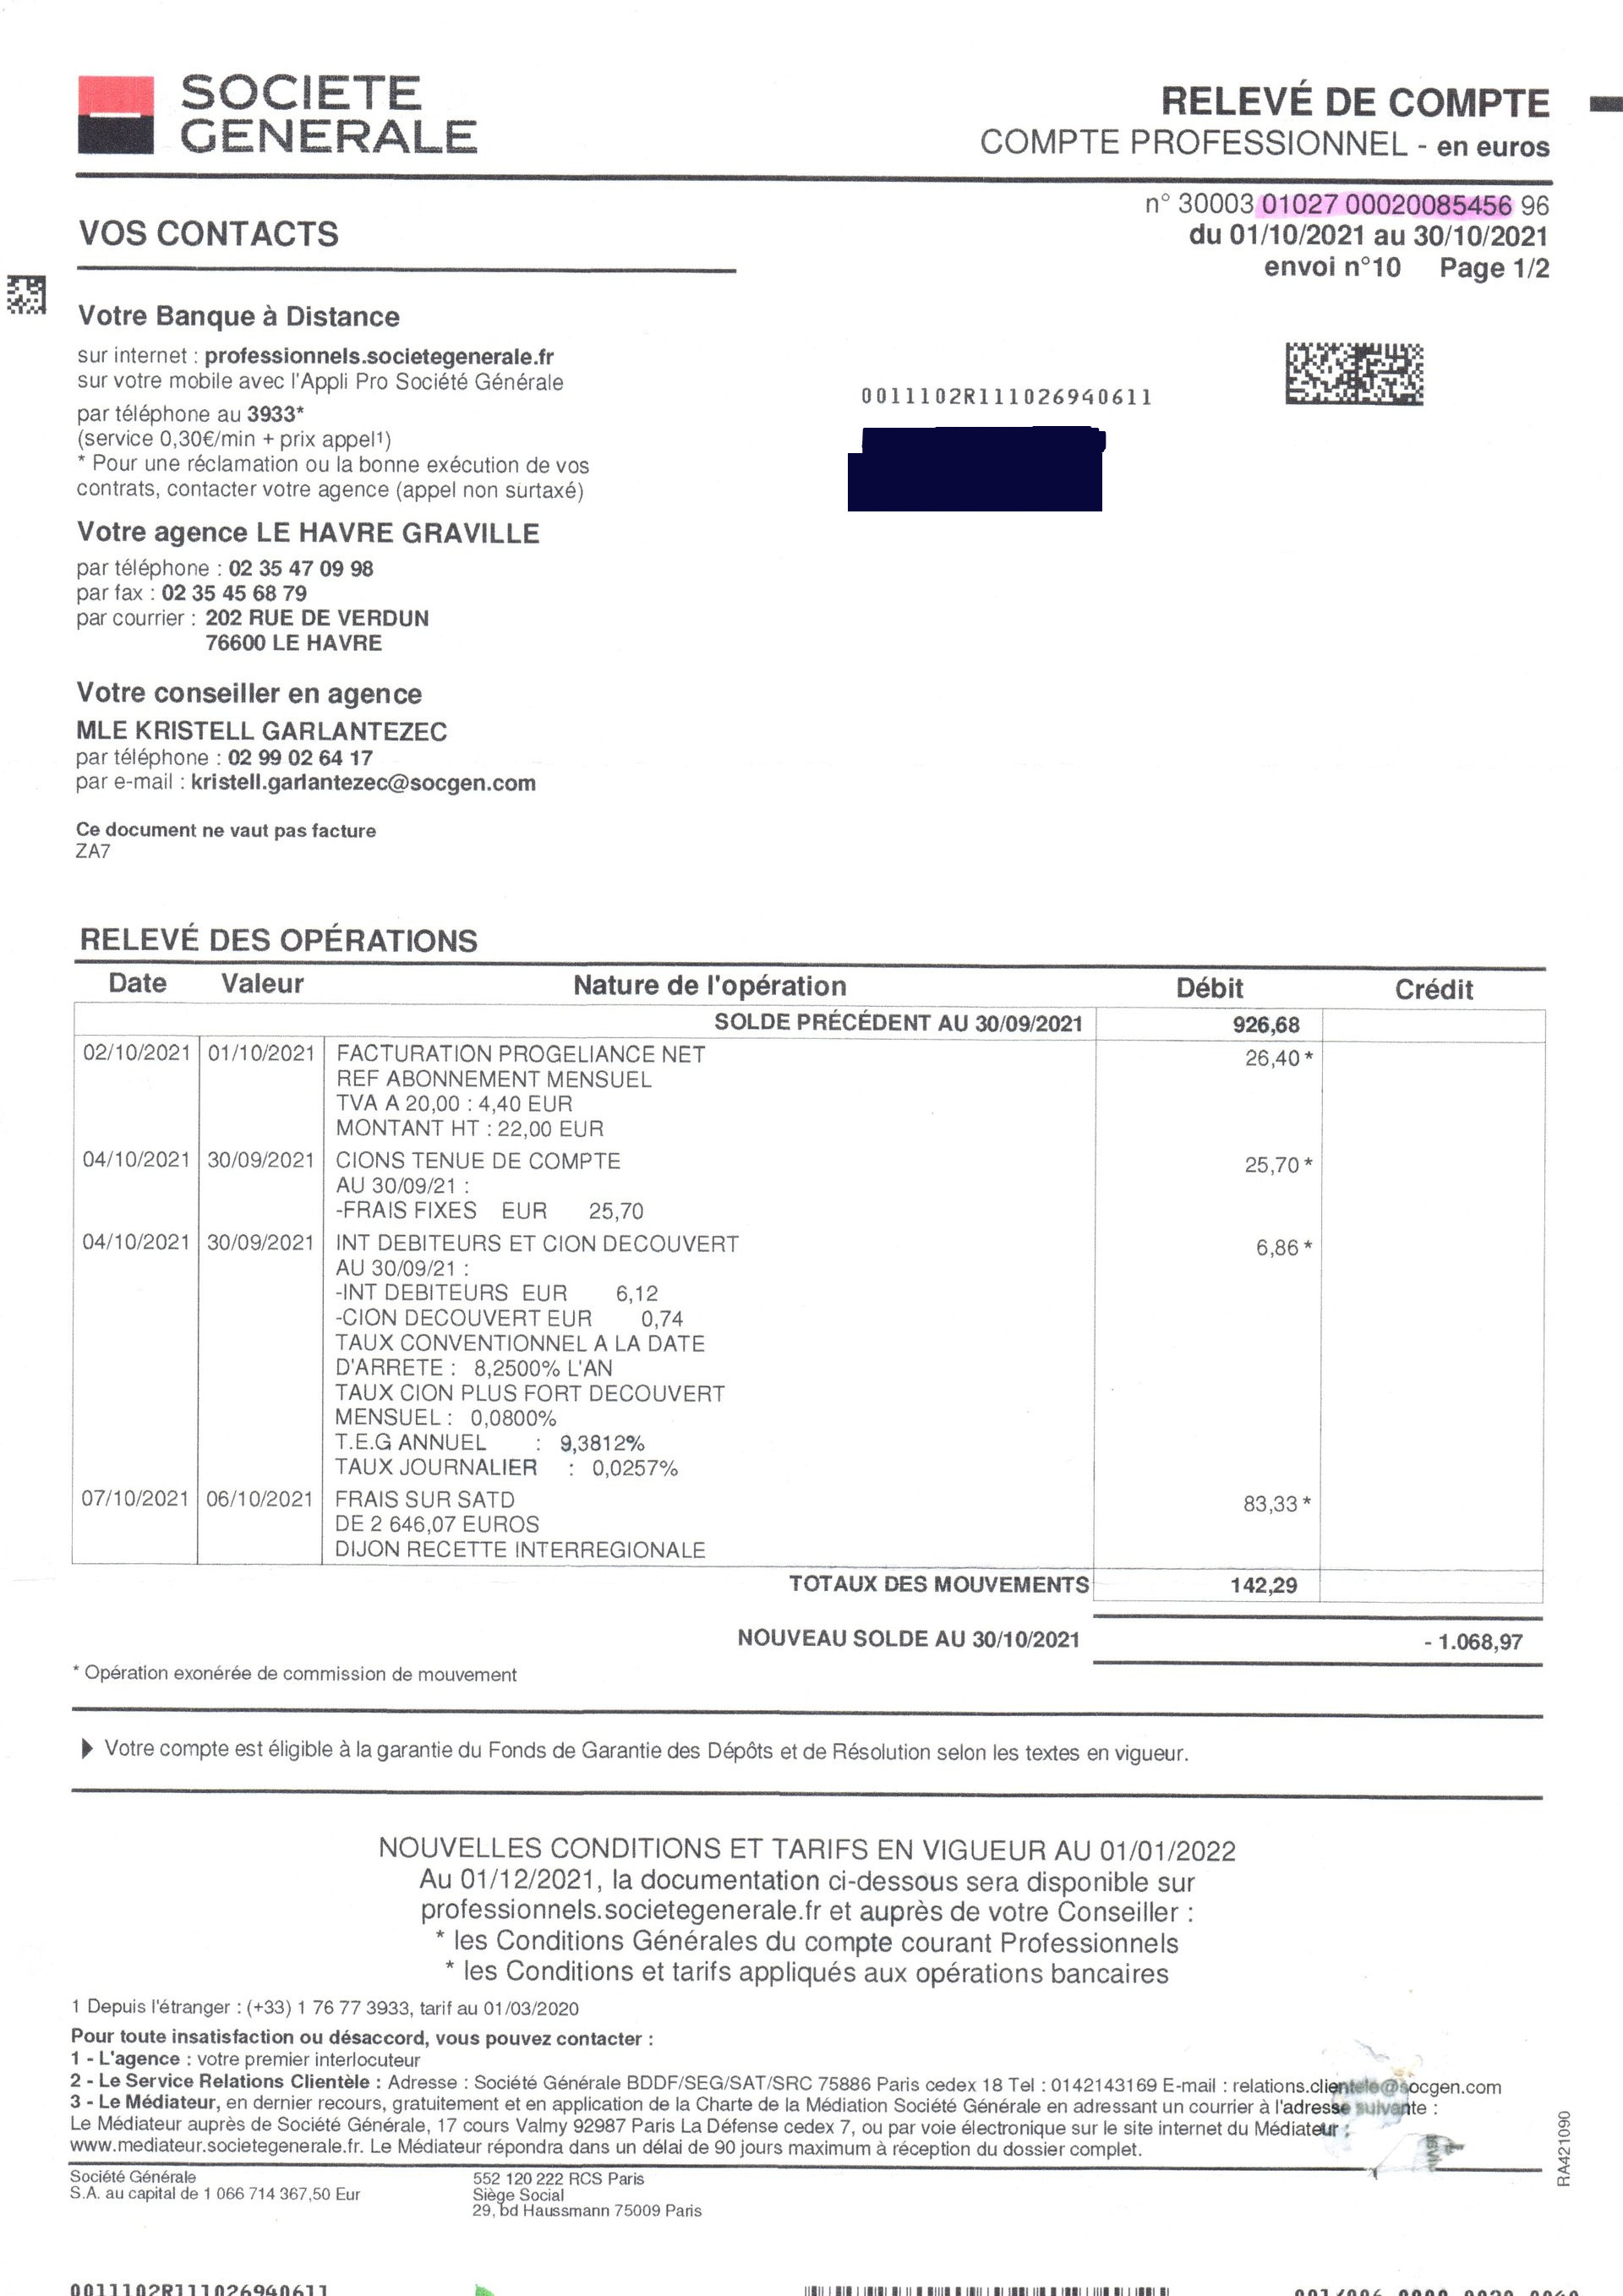 Relevé de compte du mois d'octobre 2021, 01 au 30/10/21, recto
 Relevé de compte du mois d'octobre 2021, 01 au 30/10/21, verso
- Question
- Pourquoi le virement initial adressé sur mon compte pro, qui était encore ouvert à cette date, a-t-il été rejeté ?
- La date butoir pour la clôture de mon compte, si je ne rebouchais pas mon découvert, était le 22 novembre 2021, le 1er virement de la CAF datant, lui, d'avant le 5 novembre 2021, cette somme de la CAF permettait justement de recouvrir ce découvert, une rentrée d'argent étant la seule chose qui m'était demandé.
Second virement de la CAF
La CAF a donc renvoyé ce virement sur mon compte courant, après avoir diminué la somme initiale de 1275,06€, correspondant à un trop perçu, selon leurs calculs. Ainsi, le 5 novembre 2021, la CAF effectua un nouveau virement sur mon compte courant de 3637,78€ cette fois-ci.
Fermeture de mon compte pro
Le 29 novembre 2021, la société générale m'a adressé un courrier m'indiquant que mon compte pro, celui sur lequel la CAF a effectué le virement qui fût refusé, a été clôturé le 23 novembre 2021, ce qui confirme que le compte était encore ouvert quand la CAF a effectué ce premier virement et que cette somme aurait normalement dû recouvrir le découvert. Ce courrier de clôture indique que le solde débiteur de 1129,40€ est passé à 0€ le 23 novembre 2021.
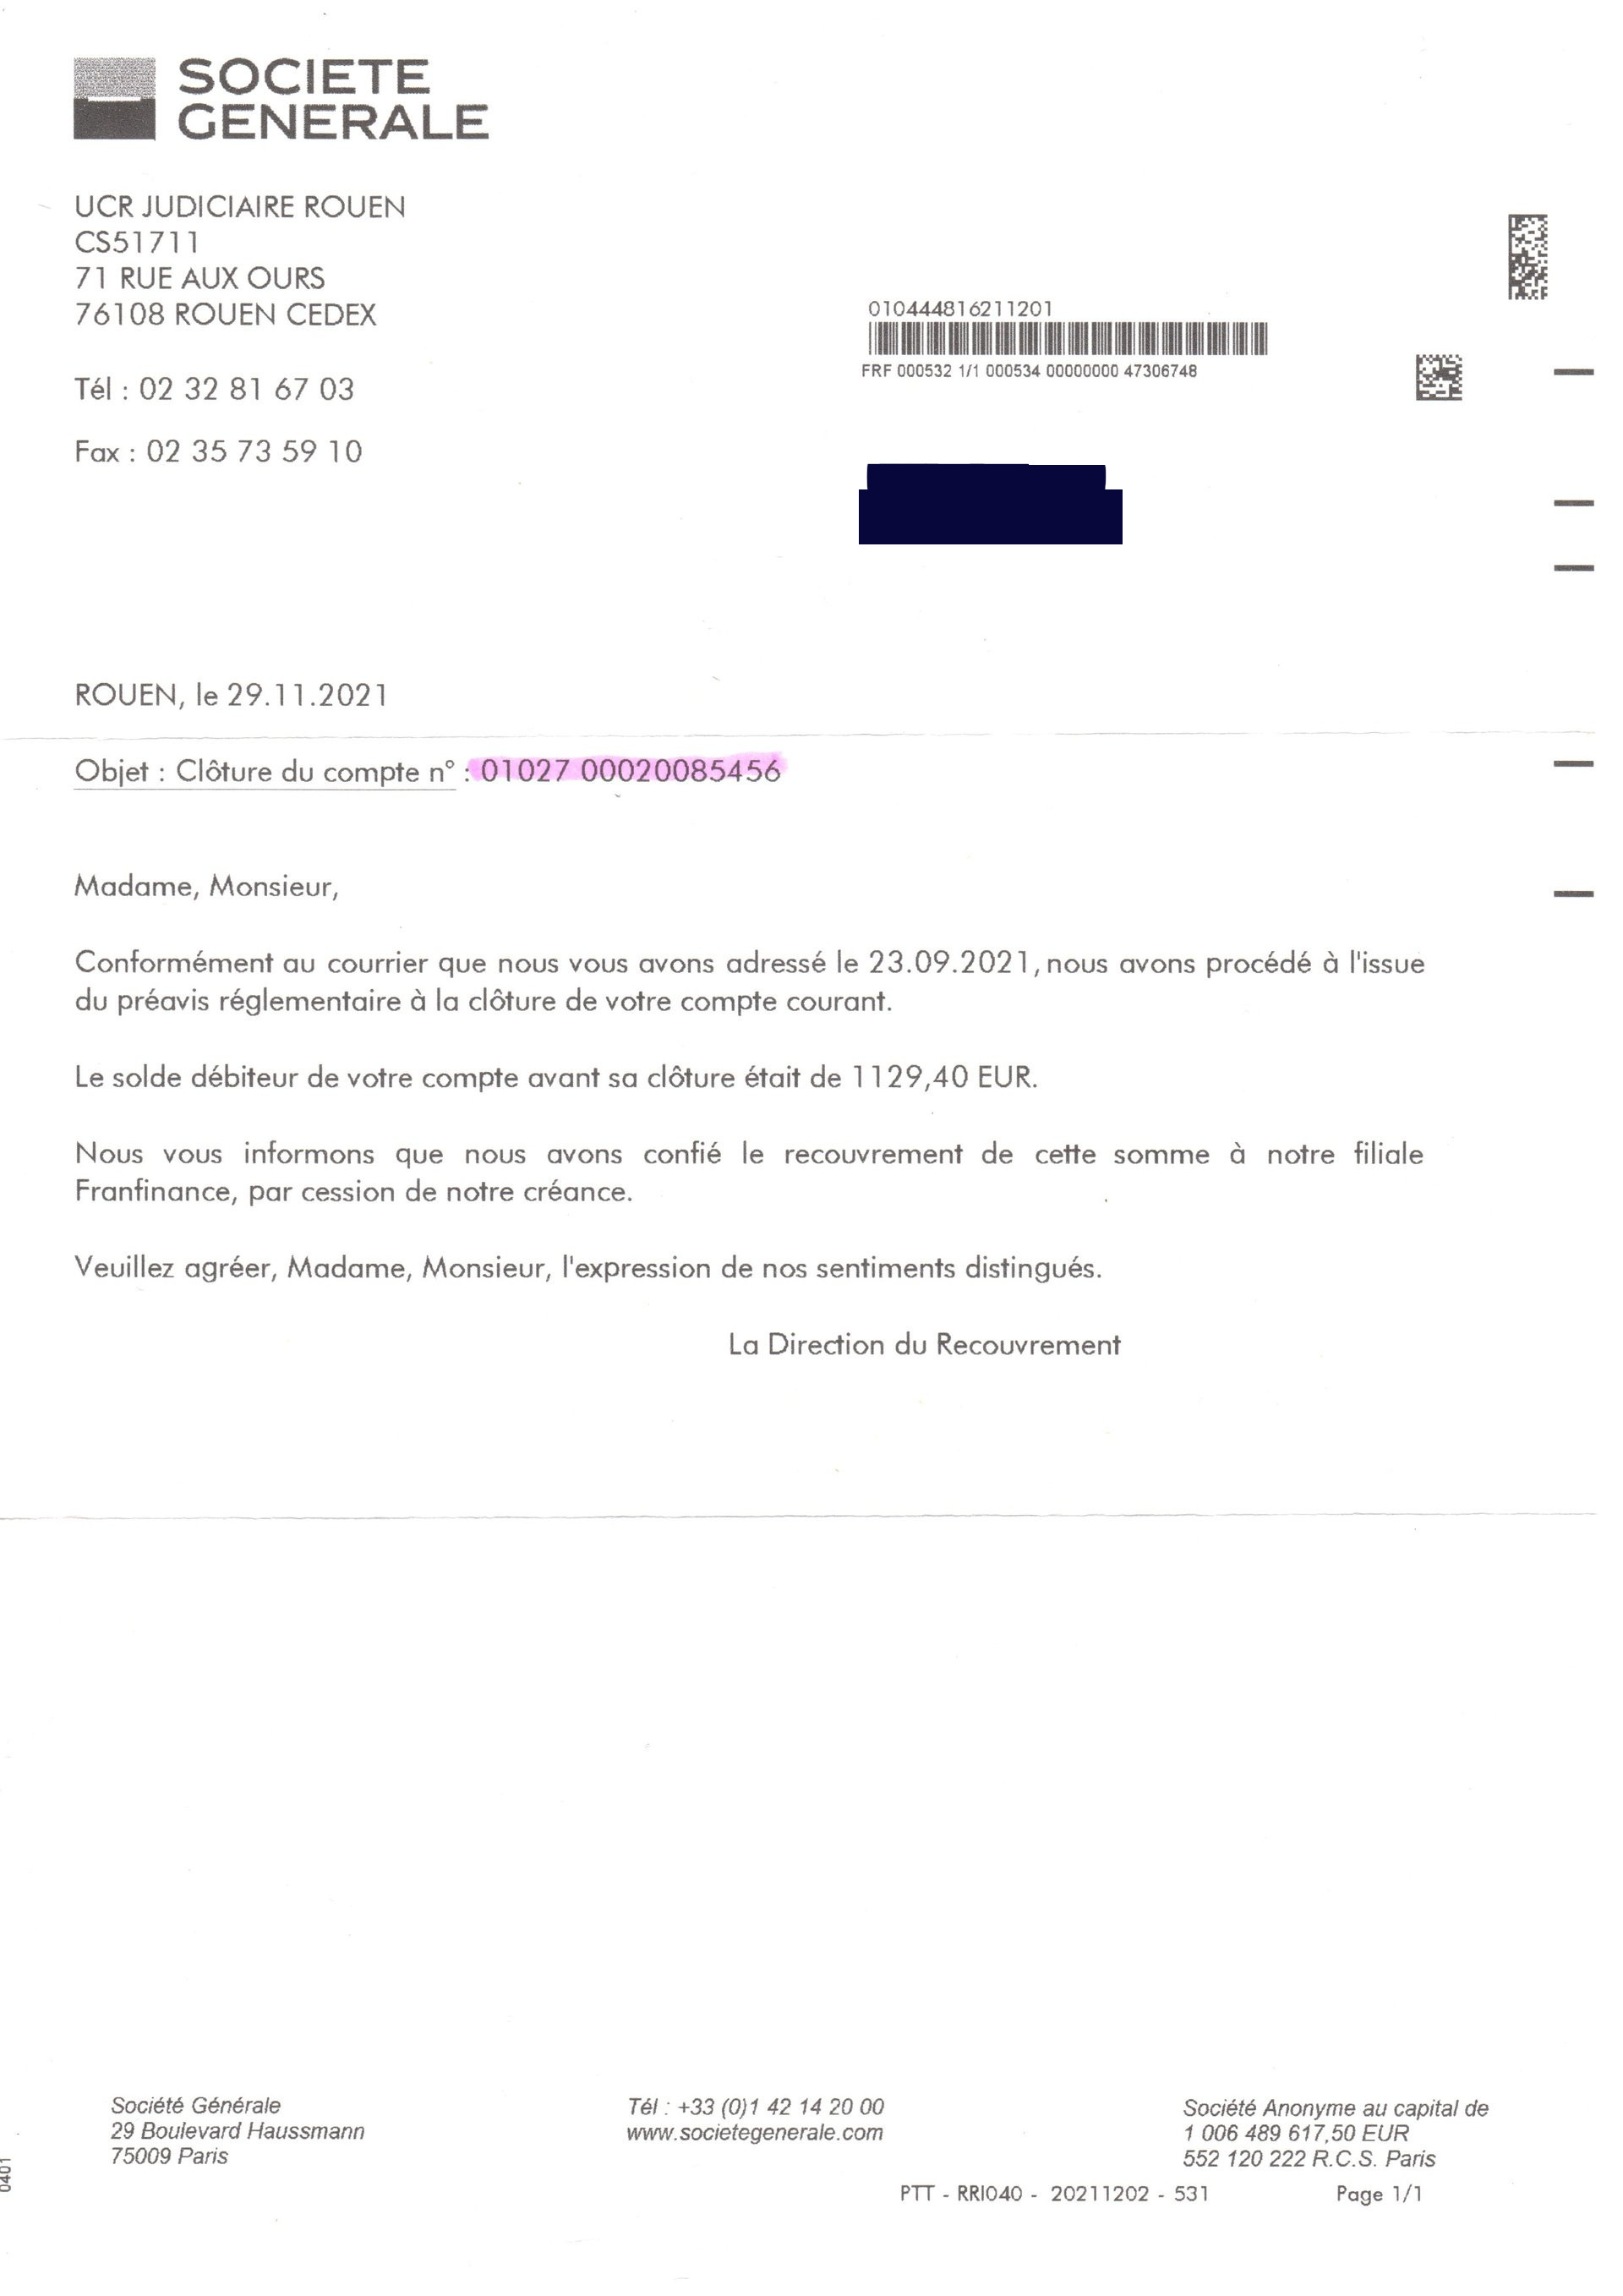 Courrier de clôture du mon compte pro
Il est important de noter que les références du compte clôturé sont celles de mon compte pro, et non pas de mon compte courant, car plus tard il y aura un échange de références. D'ailleurs, dans ce courrier, là où c'est bien la référence du compte pro qui est indiquée, c'est la mention « compte courant » qui est utilisée, ce qui m'a mis dans la confusion car je n'ai porté attention qu'à la mention compte courant, sans chercher à vérifier les références du compte en question, et je doute que ce soit une erreur par erreur...
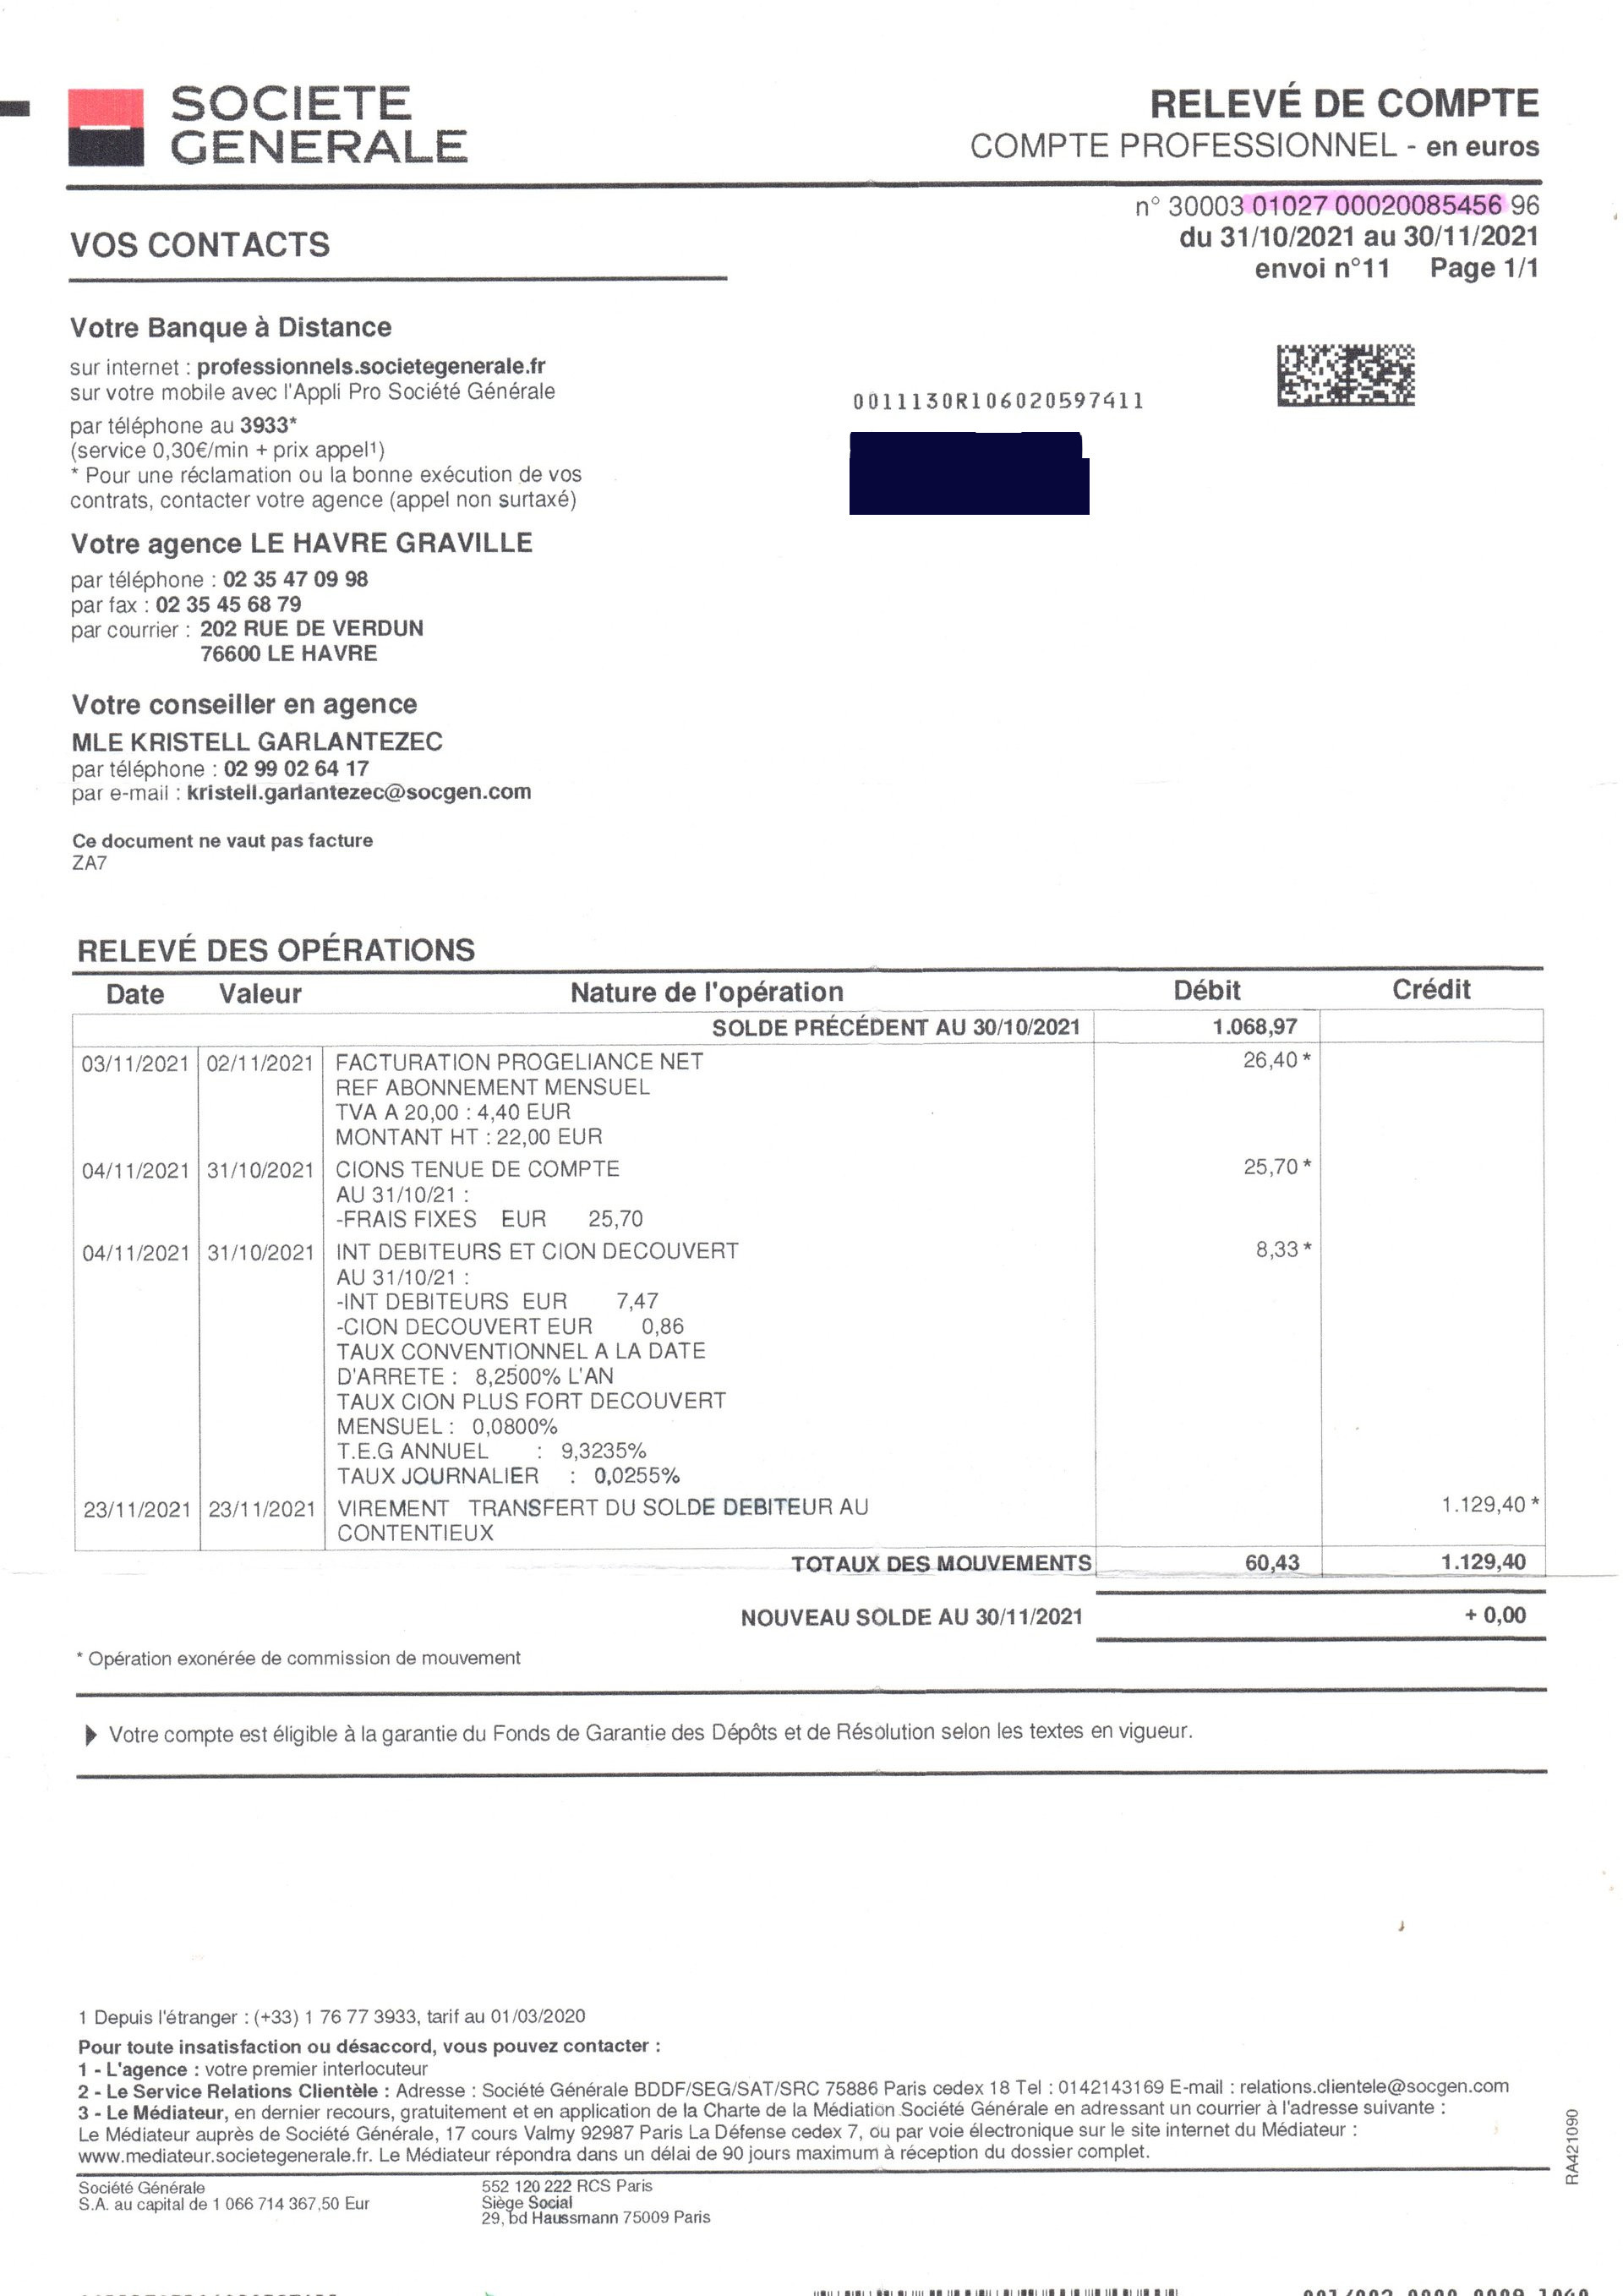 Relevé de compte pro de novembre 2021, allant du 31/10/21 au 30/11/21
Il facile de comparer la référence du compte qui parait sur ce relevé de compte et la référence précisée dans le courrier précédent : il s'agit du compte pro. Le solde du compte est passé à 0€ sous l'opération transfert au contentieux le 23 novembre 2021. Vous comprendrez que le découvert a été débité de mon compte courant, remettant mon compte pro à 0€ avant d'être transféré et qu'effectivement, le contentieux a reçu l'information d'un compte en débit. Plus tard, le contentieux, persuadé d'avoir reçu les coordonnées d'un compte en découvert me notifiera avec les références du compte courant, et non du pro. Ainsi, pour le contentieux, c'est le compte courant qui était en découvert et transmis chez eux, et c'est d'ailleurs ce que me dira le banquier sur l'enregistrement qui se trouve en fin de cete page. Le contentieux correspond à un organisme de crédit de la société générale, franfinance. Dans le prochain document, le courrier de franfinance, officiellement le contentieux qui aurait dû porter sur le compte pro porte les références du compte courant, pas celles du compte pro.
Usurpation d'identité
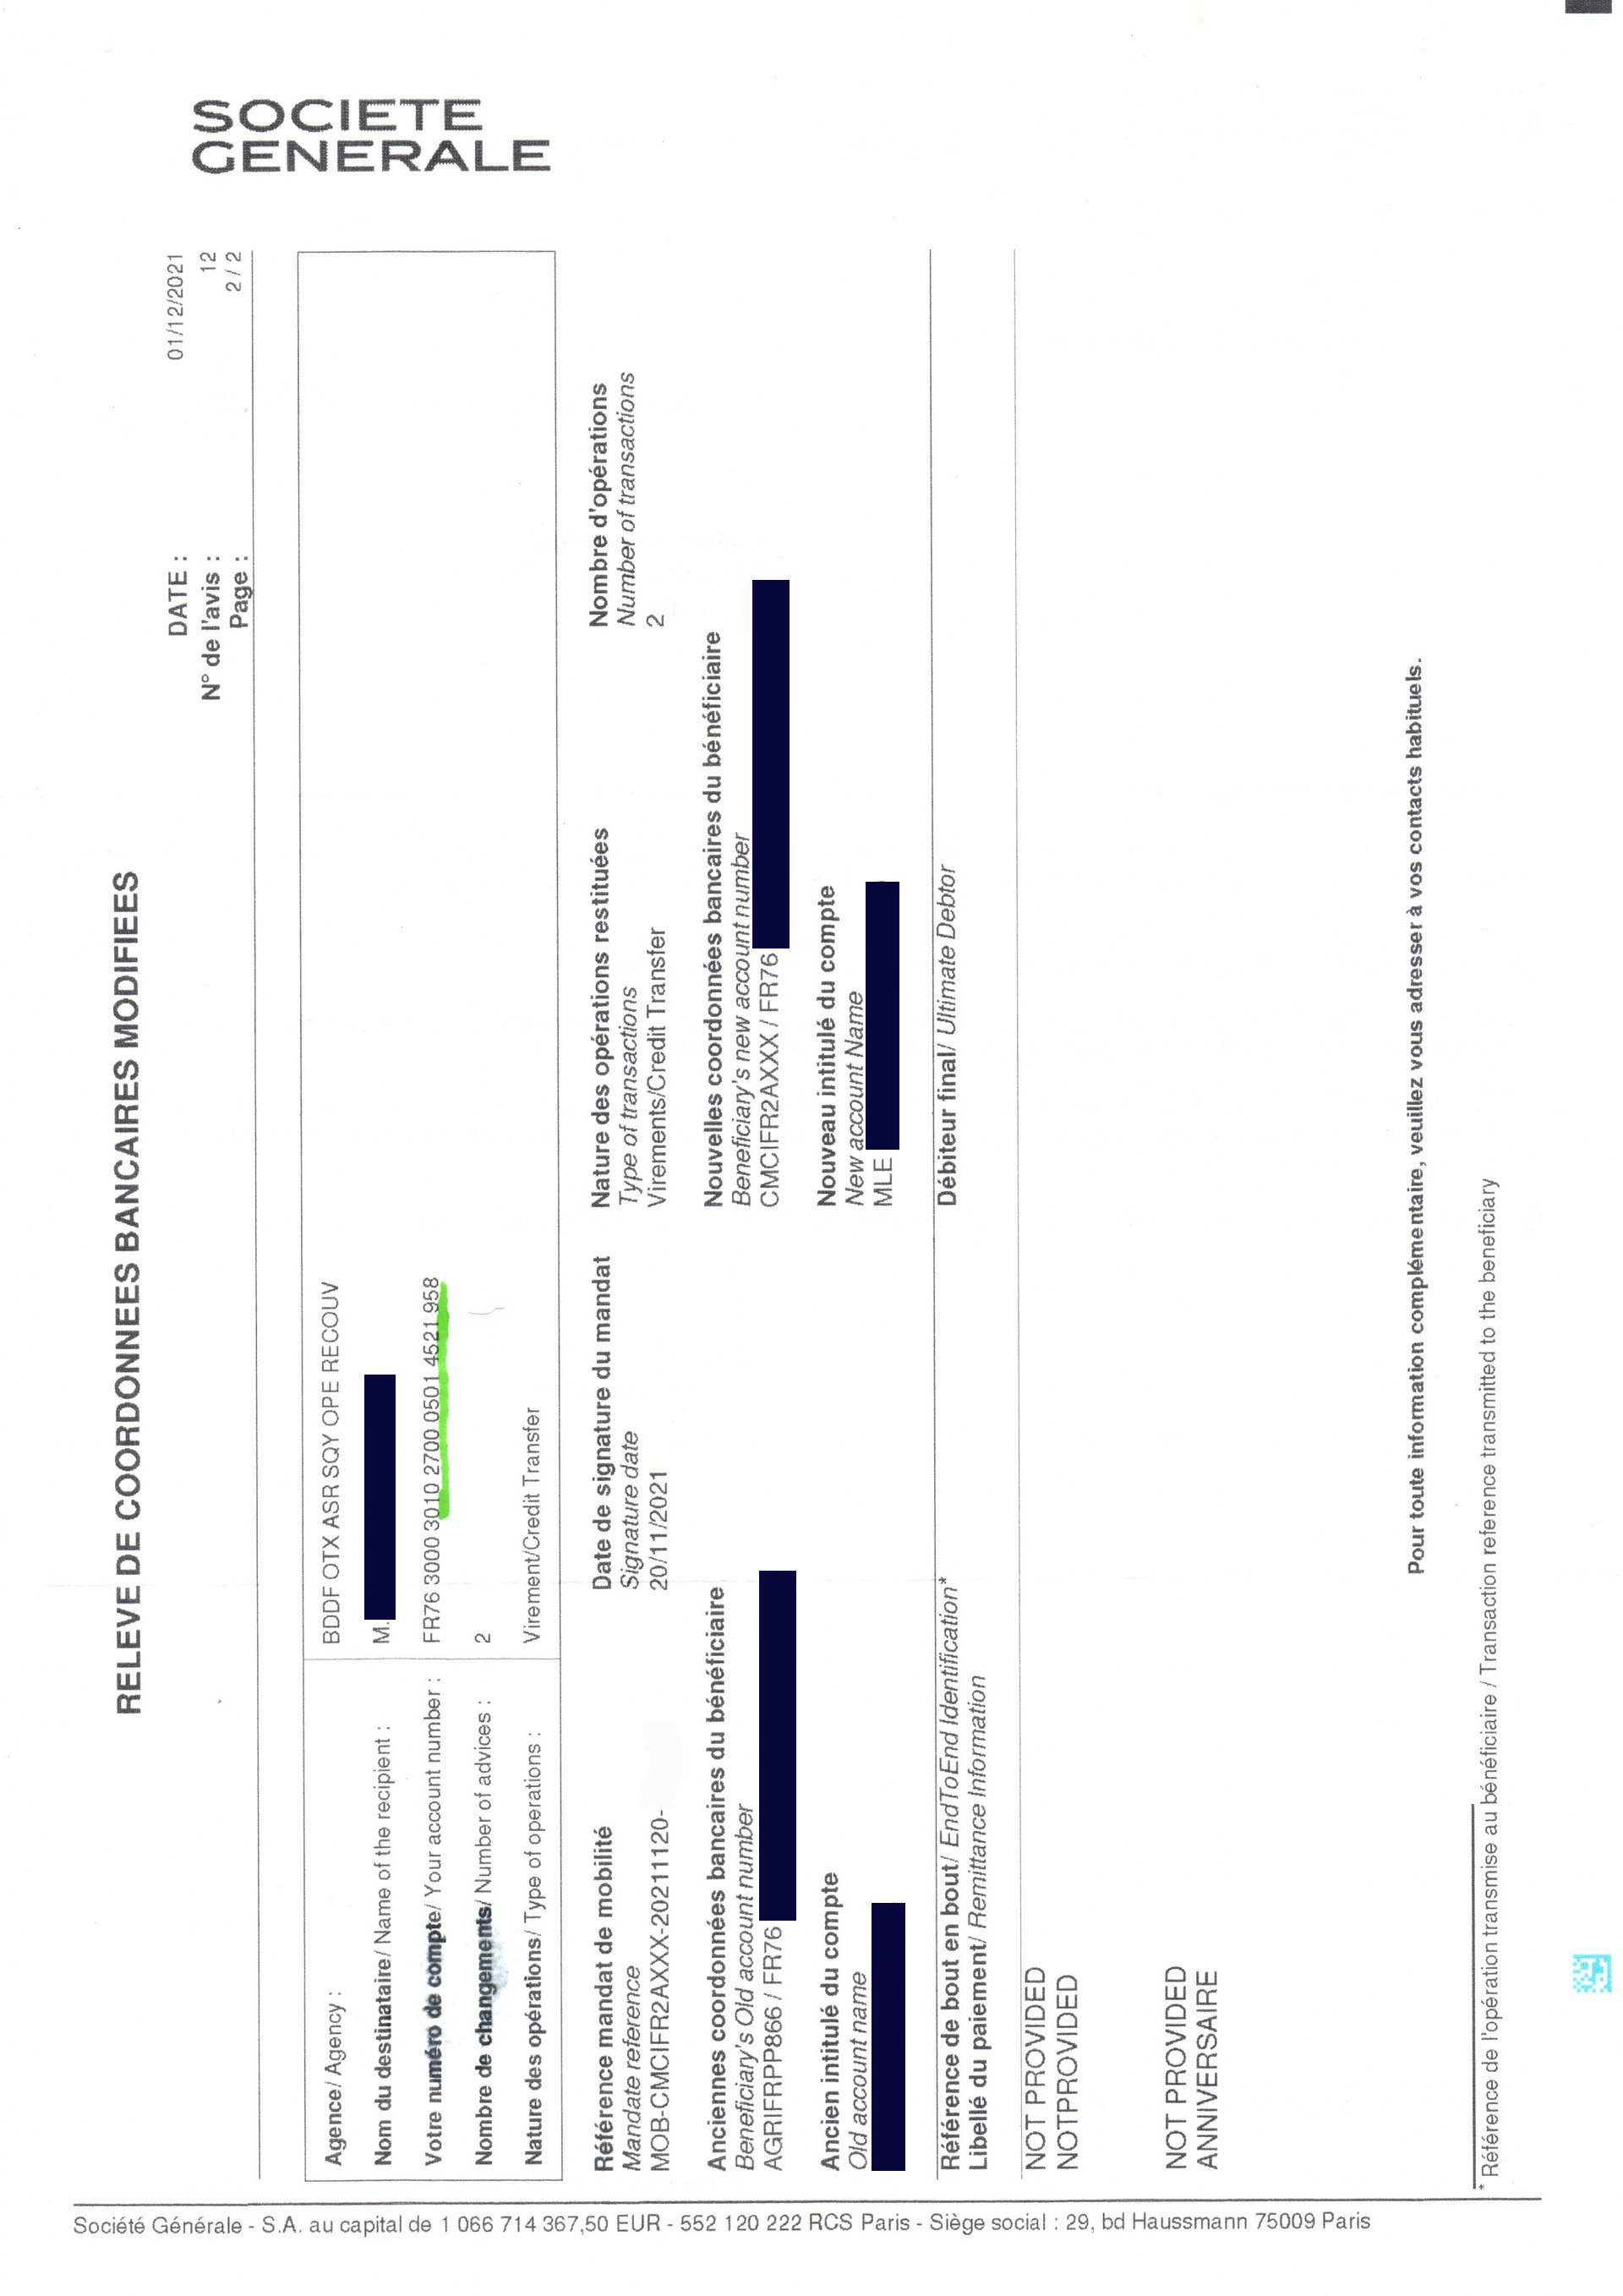
Le 1er décembre 2021, la société générale m'a envoyé un courrier particulier, sans identité en termes de signataire et ce, à l'entité de franfinance, cet organisme de prêts de la société générale. Quand j'ai lu ce courrier, je n'y ai pas porté toute l'attention que j'aurai due sur le moment, car ce courrier indiquait, au recto, « un ou plusieurs de vos clients et/ou salariés ont changé la domiciliation bancaire de leurs virements et prélèvements réguliers », ce qui en fait n'avait aucun sens pour moi du fait que je ne peux avoir d'employé en tant que micro entrepreneur et que je n'ai pas de relations bancaires de ce style avec mes clients, je me fais payer, mais mes clients n'ont pas de domiciliation de compte bancaire au nom de mon entreprise. C'est récemment que j'ai relu intégralement ce courrier, me laissant découvrir il y a peu, au verso que j'avais à peine survolé, l'usurpation d'identité au nom de ma fille. Je n'avais donc pas connaissance de ça au moment de mes échanges avec l'homme qui était à l'origine en charge de mon compte pro, l'homme varnier, personne responsable de cette histoire ou tout au moins très impliqué vue sa mauvaise foi et ses mensonges que l'on peut entendre sur l'enregistrement audio que l'on peut écouter en bas de page. Qu'il ait conduit toute cette opération de bout en bout est plus que probable pour moi, mais c'est aux magistrats d'en juger, pas à moi.
Le verso de ce courrier de franfinance, que je n'avais qu'à peine survolé, comporte les références de mon compte courant, et non celles de mon compte pro, ce qui m'a aidé à la confusion car, en lisant cela, j'ai pensé que finalement mon compte pro avait certainement dû être fermé bien avant la date indiquée, la date butoir prévue, fermé certainement l'été précédent, faisant contradiction avec la lettre de clôture mais me faisant croire que les deux comptes étaient finalement fermés et dont le courant était partie au contetieux, du moins pendant un moment (à ce moment là je n'ai pas encore connaissance des virements de la CAF).
Ainsi, alors que le compte qui a réellement été fermé le 23 novembre 2021 était le compte pro, avec soit-disant la transmission de son découvert au contentieux, c'est sous la référence du compte courant qu'il a été transmis, avec un découvert qui n'existait plus, le courrier de franfinance l'attestant par les références de compte. Les références de mon compte pro ne figurent nulle part, ce sont celles de mon compte courant qui sont indiquées sur le document de franfinance. De plus, le verso stipule que le titulaire du compte dont la domiciliation a changé est ma fille, son identité étant bien précisée, (seules les personnes ayant des identifiants pourront se connecter pour télécharger les documents originaux avec toutes les données qui peuvent être cachées en mode public). Les nom et prénom de ma fille sont donc indiqués, comme l'un de mes salariés ou de mes clients, cela n'est pas spécifié ??? De là, ma fille est indiquée à la fois comme ancien titulaire d'un compte dont les références sont celles d'un compte du Crédit Agricole, et comme titulaire d'une nouvelle domiciliation dont les coordonnées bancaires sont celles de son compte courant du Crédit Mutuel, chose totalement incohérente et illégale.
Que vient faire ma fille dans cette histoire ? Pourquoi mettre un compte à son nom ? Concernant l'identité de ma fille, je me suis rappelé que la chef d'agence, lors de l'ouverture de mon compte en 2020, m'avait demandé des renseignements sur la composition de mon foyer, si j'étais marié, si j'avais des enfants..., et c'était là le seul moment où j'ai parlé de mes enfants, dont ma fille qui est née en 1996 et sur qui je n'ai aucune autorité en termes de signature, ce que je précise vue le côté tordu de cette histoire. De là, m'interrogeant, j'ai questionné ma fille qui m'a confirmé que l'un de ces comptes qui figurent sur ce document société générale/franfinance est bien le sien, me rappelant que lui ayant viré de l'argent quand elle était en Guadeloupe, cela pouvait venir de là que son compte était connu de par la société générale. Mais cela n'explique pas la raison pour laquelle l'identité de ma fille, ainsi que son RIB, figurent sur ce document.
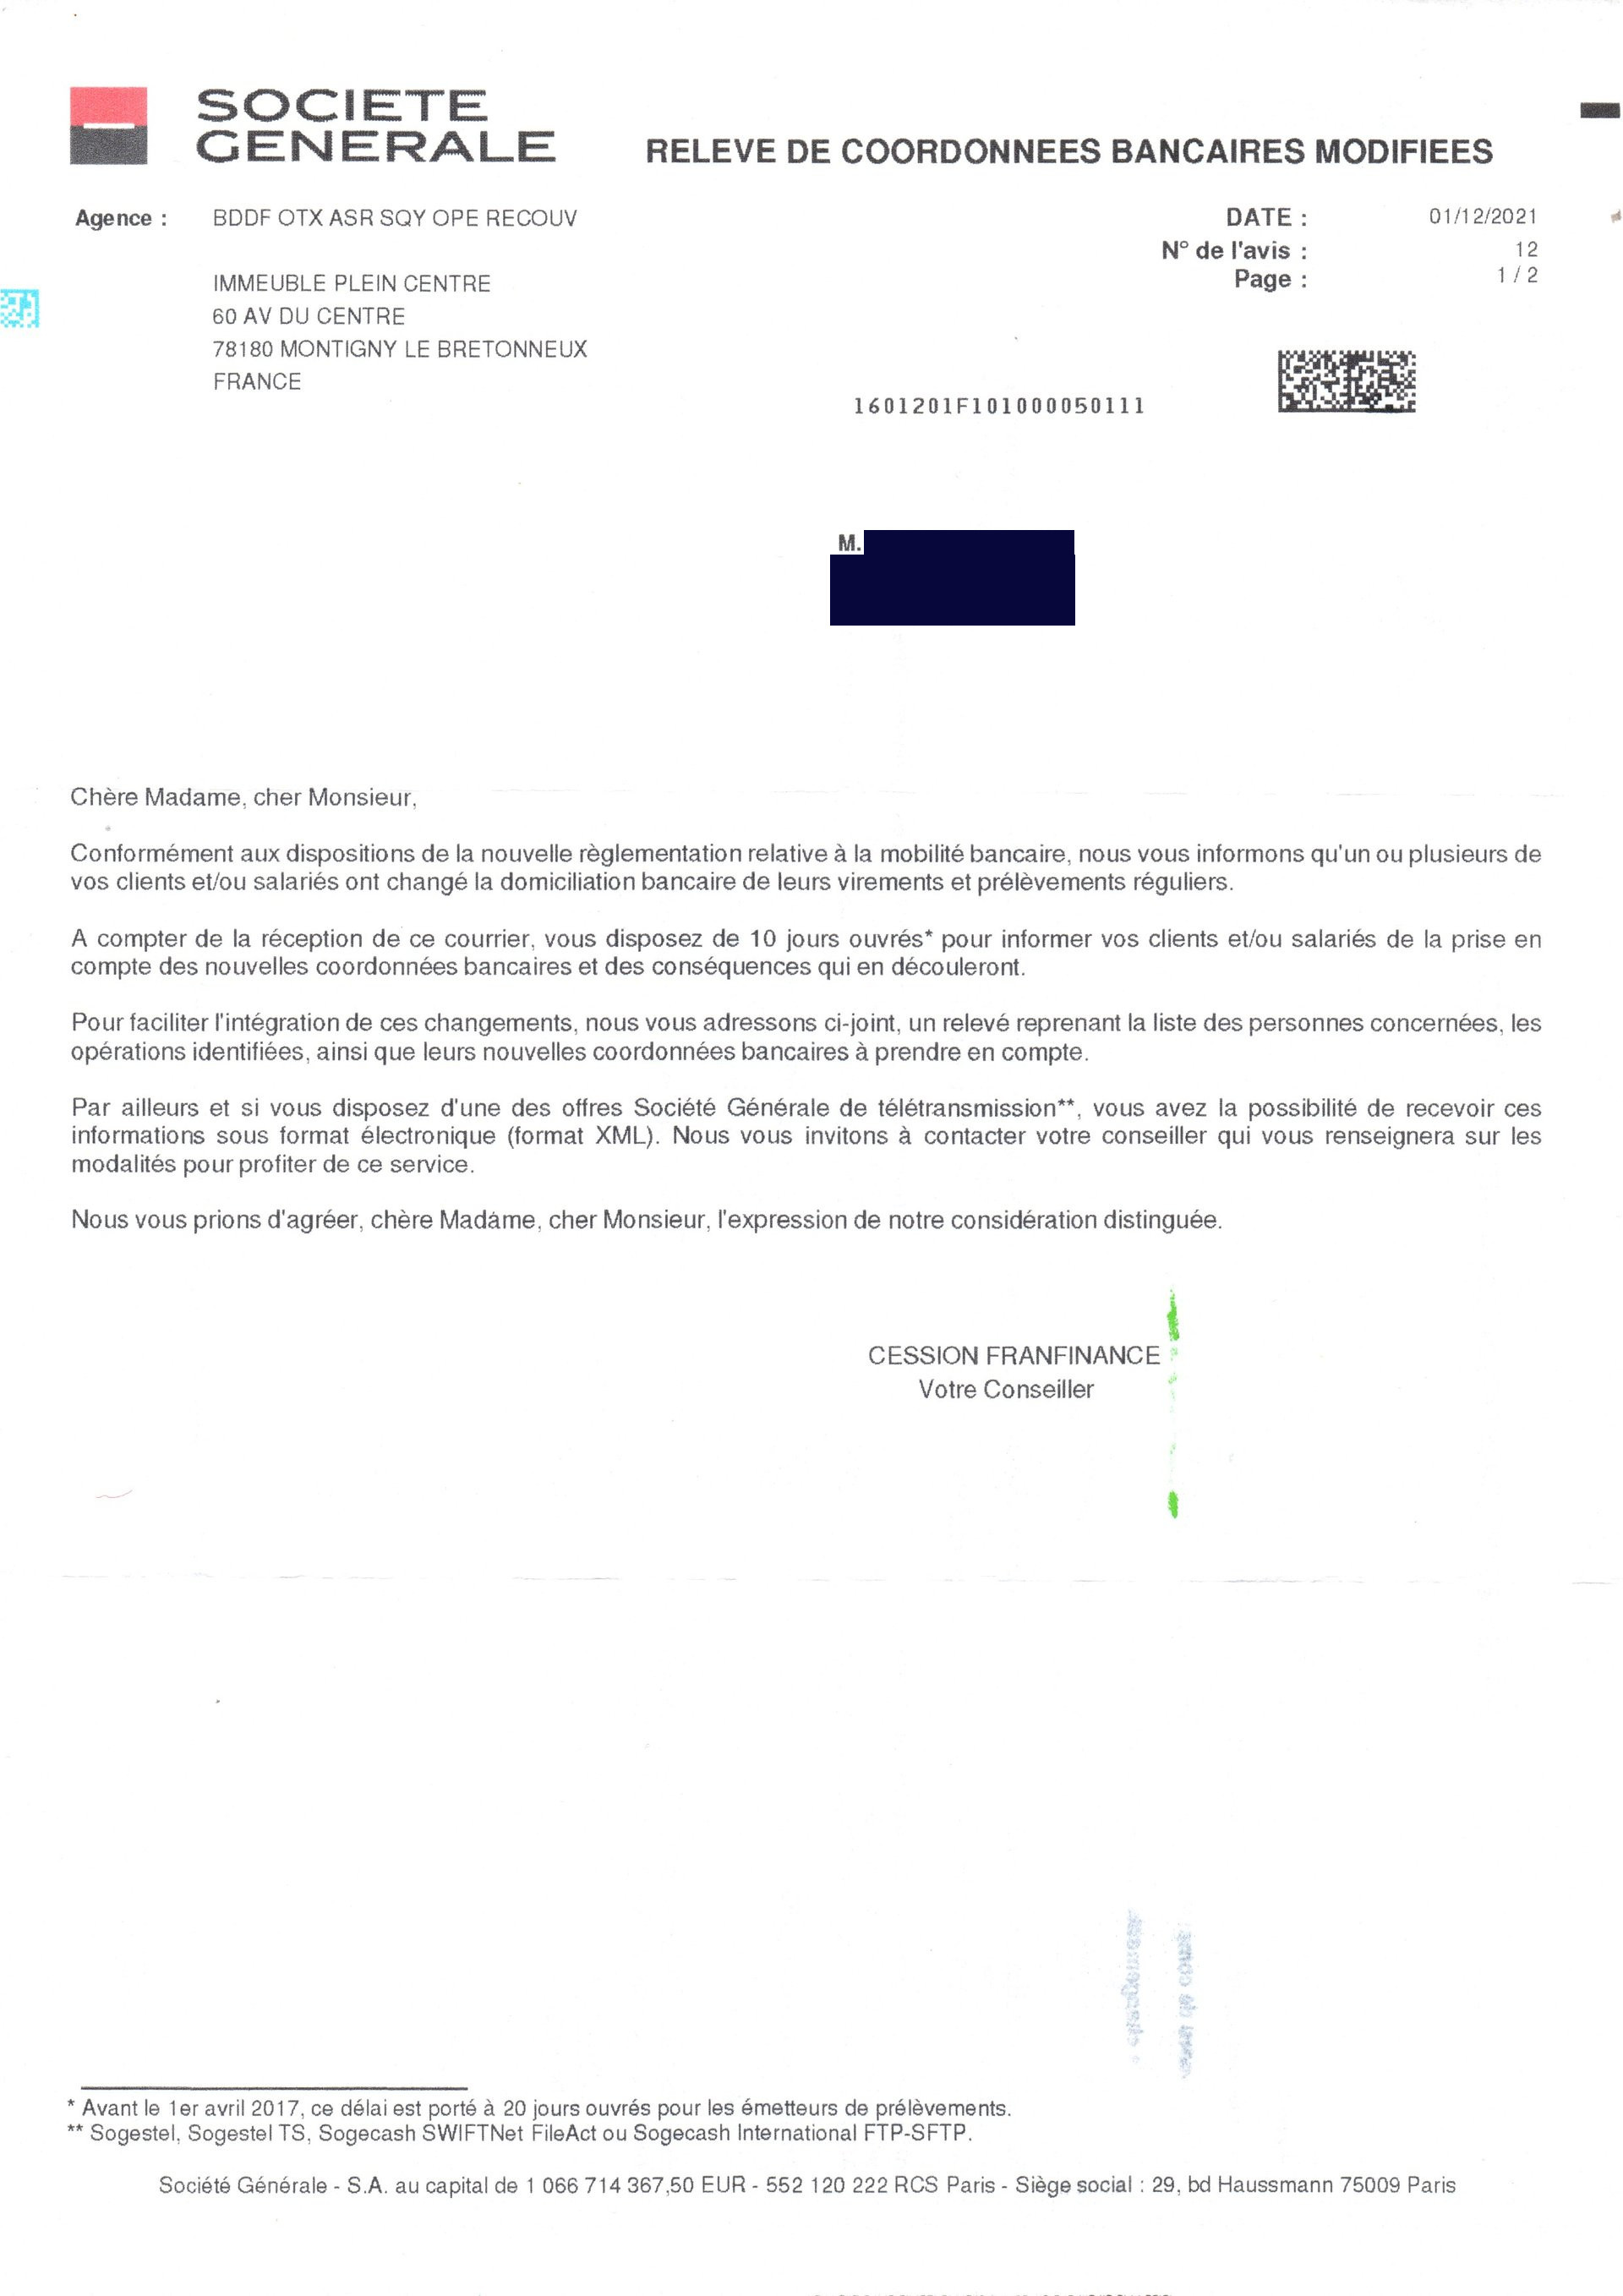 Relevé de coordonnées bancaires modifiées recto
Notification de franfinance, sans signature, sans identité.
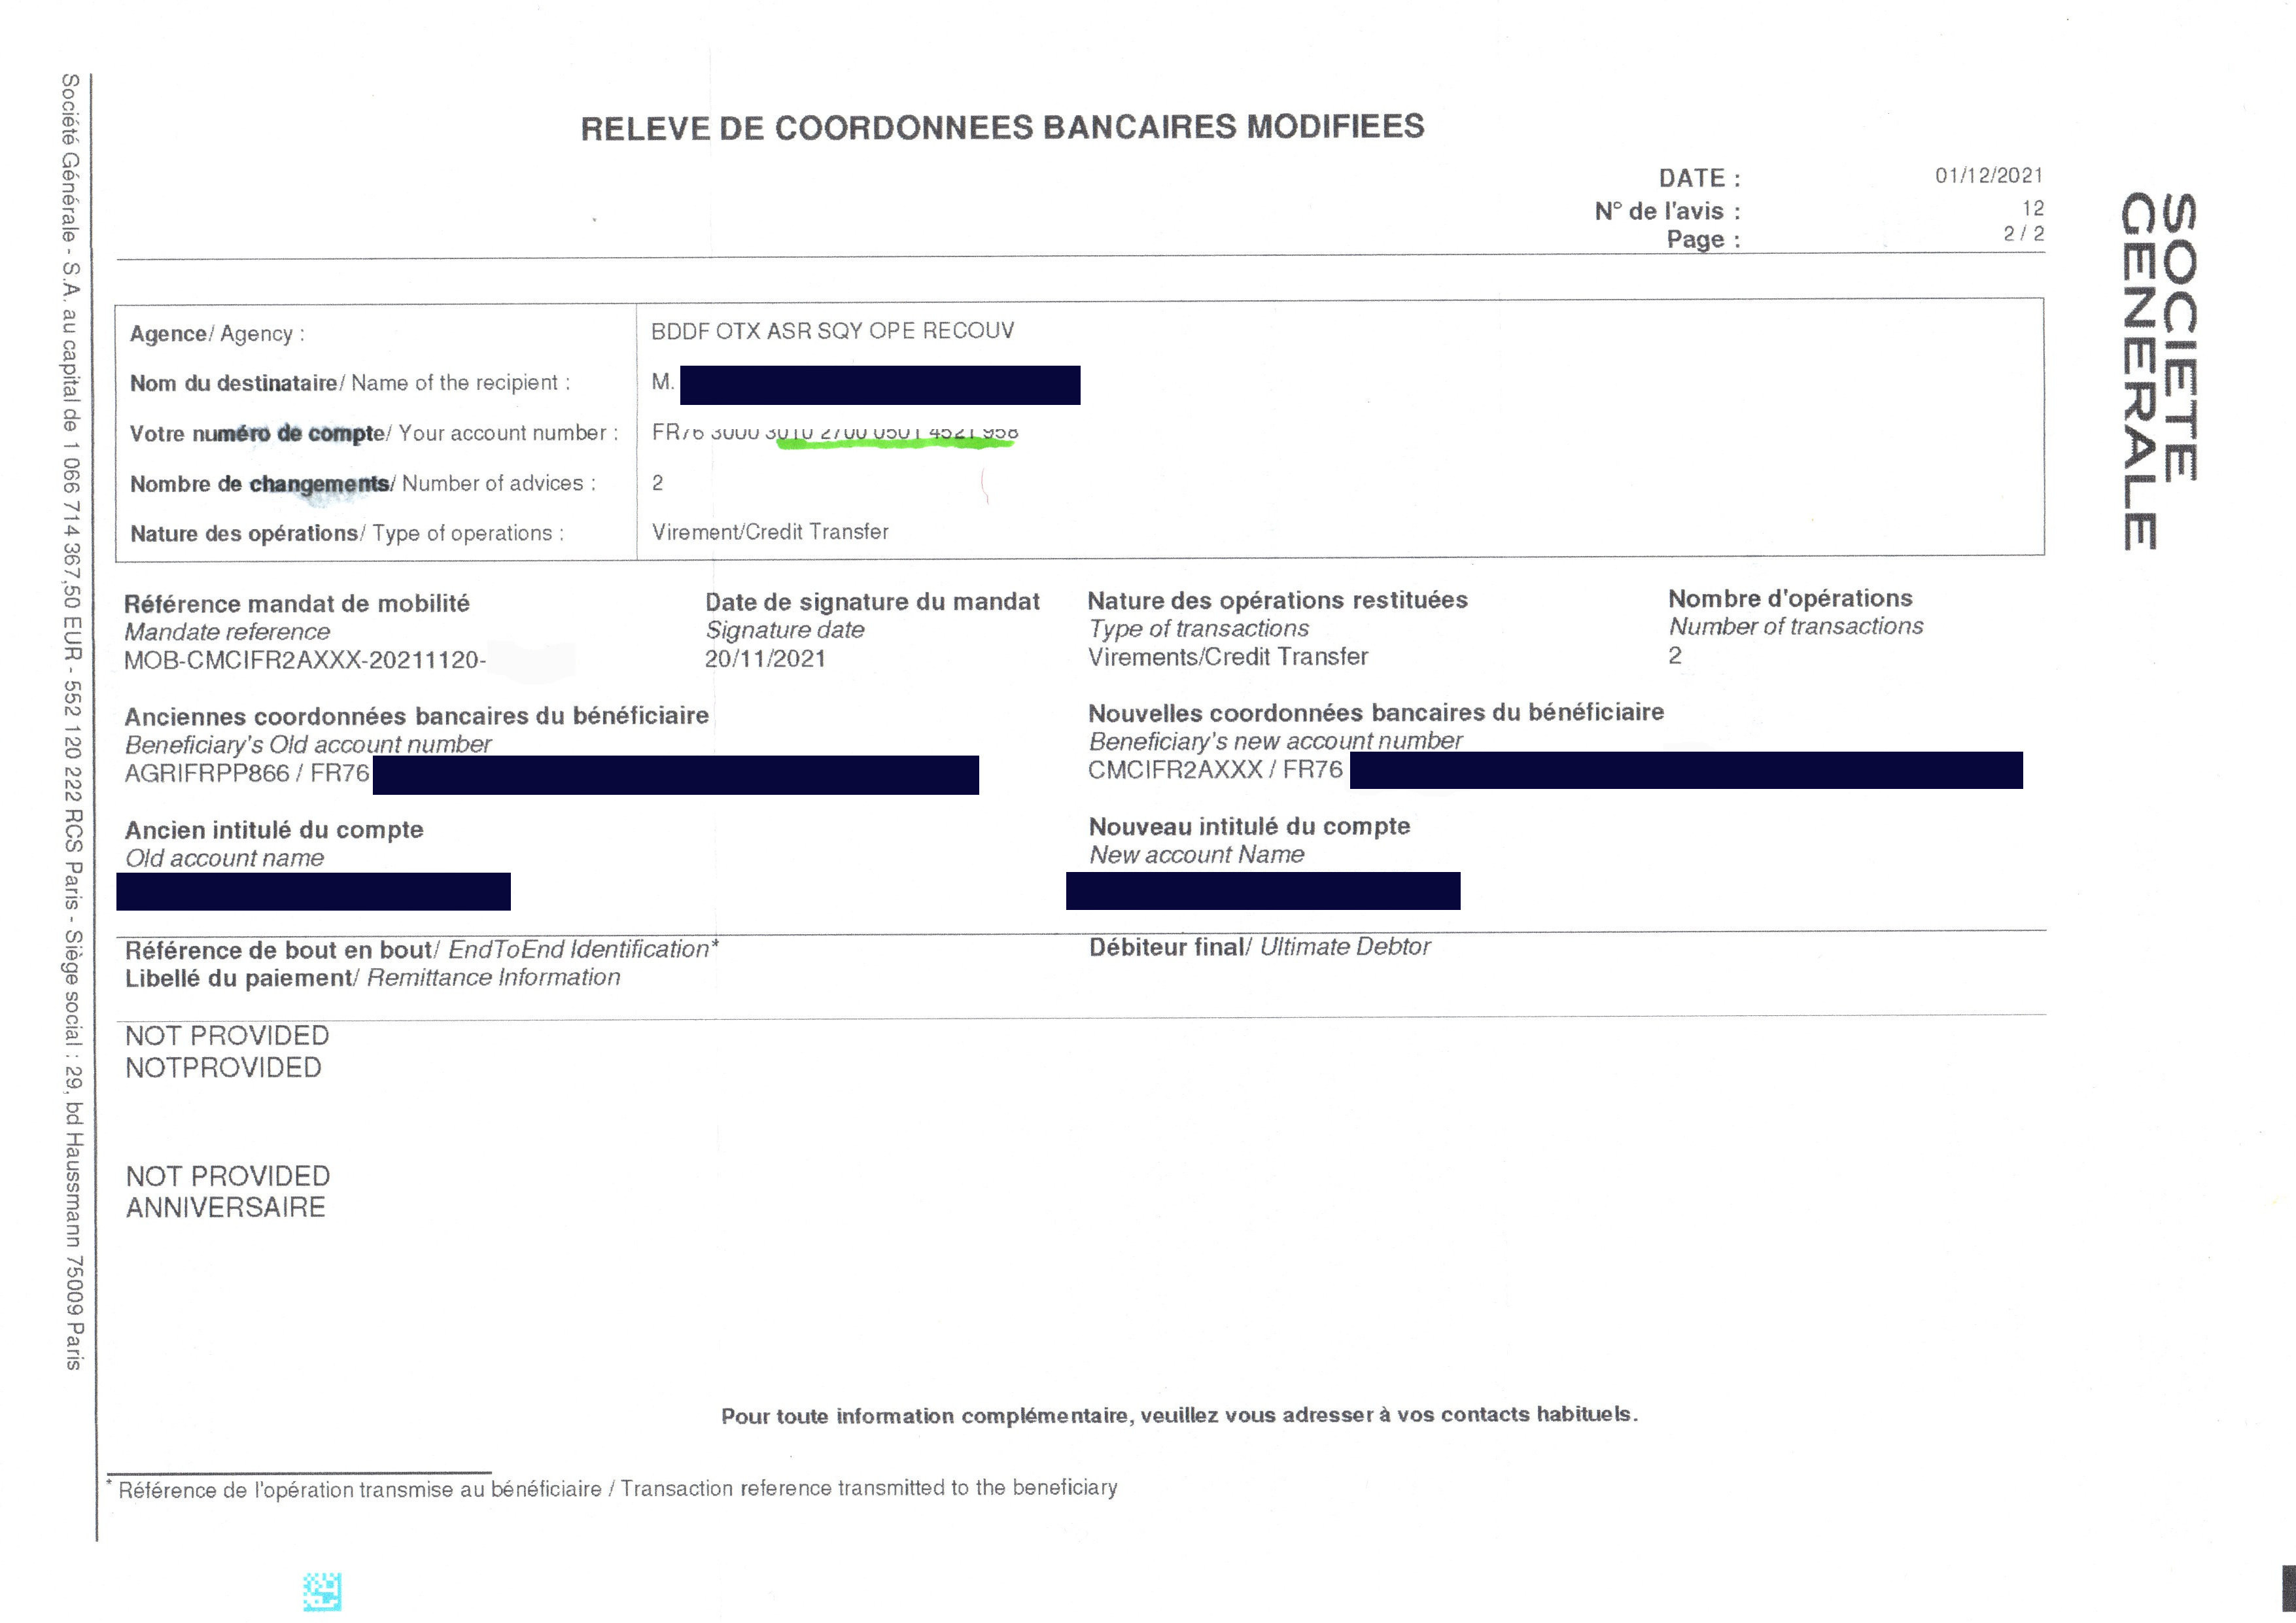 Relevé de coordonnées bancaires modifiées verso
Sur cette partie du document, on peut constater que le seul compte qui m'appartient et dont franfinance fait référence est mon compte courant, pas le compte pro qui est celui qui était censé avoir été fermé, avec transmission de son découvert au contentieux, cet organisme de crédit. Ainsi, dans le temps j'ai compris que le compte pro avait certainement été fermé en agence, que les références du soit disant compte pro ayant un découvert transmit au contentieux étaient celles de mon compte courant, laissant croire à Franfinance que c'était le compte pro qui leur était transmit, avec un découvert qui n'existait plus (vous le comrendrez plus loin), me laissant croire que c'était le compte courant qui était débiteur, compte dont Franfinance me confirme par les références qu'il s'agit bien du courant. Ensuite, on constate l'identité de ma fille, dont je cache les informations identitaires et bancaires, qui ne sont disponibles que sur le documents disponibles en téléchargement après identification.
- Questions
- Pourquoi dans ce courrier le compte me concernant est le compte courant et non le pro, alors que le courant a été crédité par la CAF ?
- Cela ne peut être que pour me faire croire que mon compte courant était en débit, le compte pro lui ne l'étant plus. Et pour que les comptes/calculs soient justes tout en faisant passer le compte courant pour le pro et à découvert, il fallait que le pro soit recouvert à l'agence de Graville, ce qui correspond avec les comptes finaux, mon compte courant ne pouvant pas lui même être à découvert puisque ses opérations se répercutaient sur le pro. Les choses ont suffisamment bien été faites pour embrouiller les esprits...
- Que vient faire ma fille dans cette histoire ?
Frais divers
Le 6 décembre 2021, la société générale m'a envoyé deux documents qui restent flous concernant mon compte pro, une facture de commission, et un relevé d'intérêts. En prenant en compte les sommes qui paraissent sur ces documents, ainsi que le découvert, à la fin, il reste 5,05€ en débit qui ne sont pas justifiés. Si l'on effectue l'opération virement effectif de la CAF, moins le découvert, moins la facture de commissions, moins le relevé d'intérêts, et moins les opérations à venir du mois de décembre, il manque 5,05€. Ces 5.05€ sont censés correspondre à quelque chose qui n'est pas inscrit, mais ce ne sont pas ces 5€ qui sont important, mais la somme que j'ai finalement pu faire virer lors de la clôture de mon compte courant vers mon nouveau compte et qui indique deux choses: je n'étais pas à découvert et le comte était toujours à l'agence de Graville contrairement aux affirmations du contraire par le banquier lors de cet entretien téléphonique. La clôture émane de moi et m'aura permis de récupérer les 2280,46€ qu'ils me restaient. Cette somme indique que, dans toutes les opérations inscrites et débitées de la somme de la CAF, le découvert a bien été pris en compte et a été rebouché, même si l'opération ne figure nulle part mais fait partie des sommes déduites. A l'inverse, si l'on ne déduit pas le découvert du virement de la CAF, la somme de 1129,40€, ou de 1134,45€ avec ces 5,05€ non justifiés, serait manquante, ne figurant nulle part dans les opérations ; une petite somme pour une banque, certes, mais un détail qui ne sont pas des centimes sur la gestion d'un compte courant. Je continue...
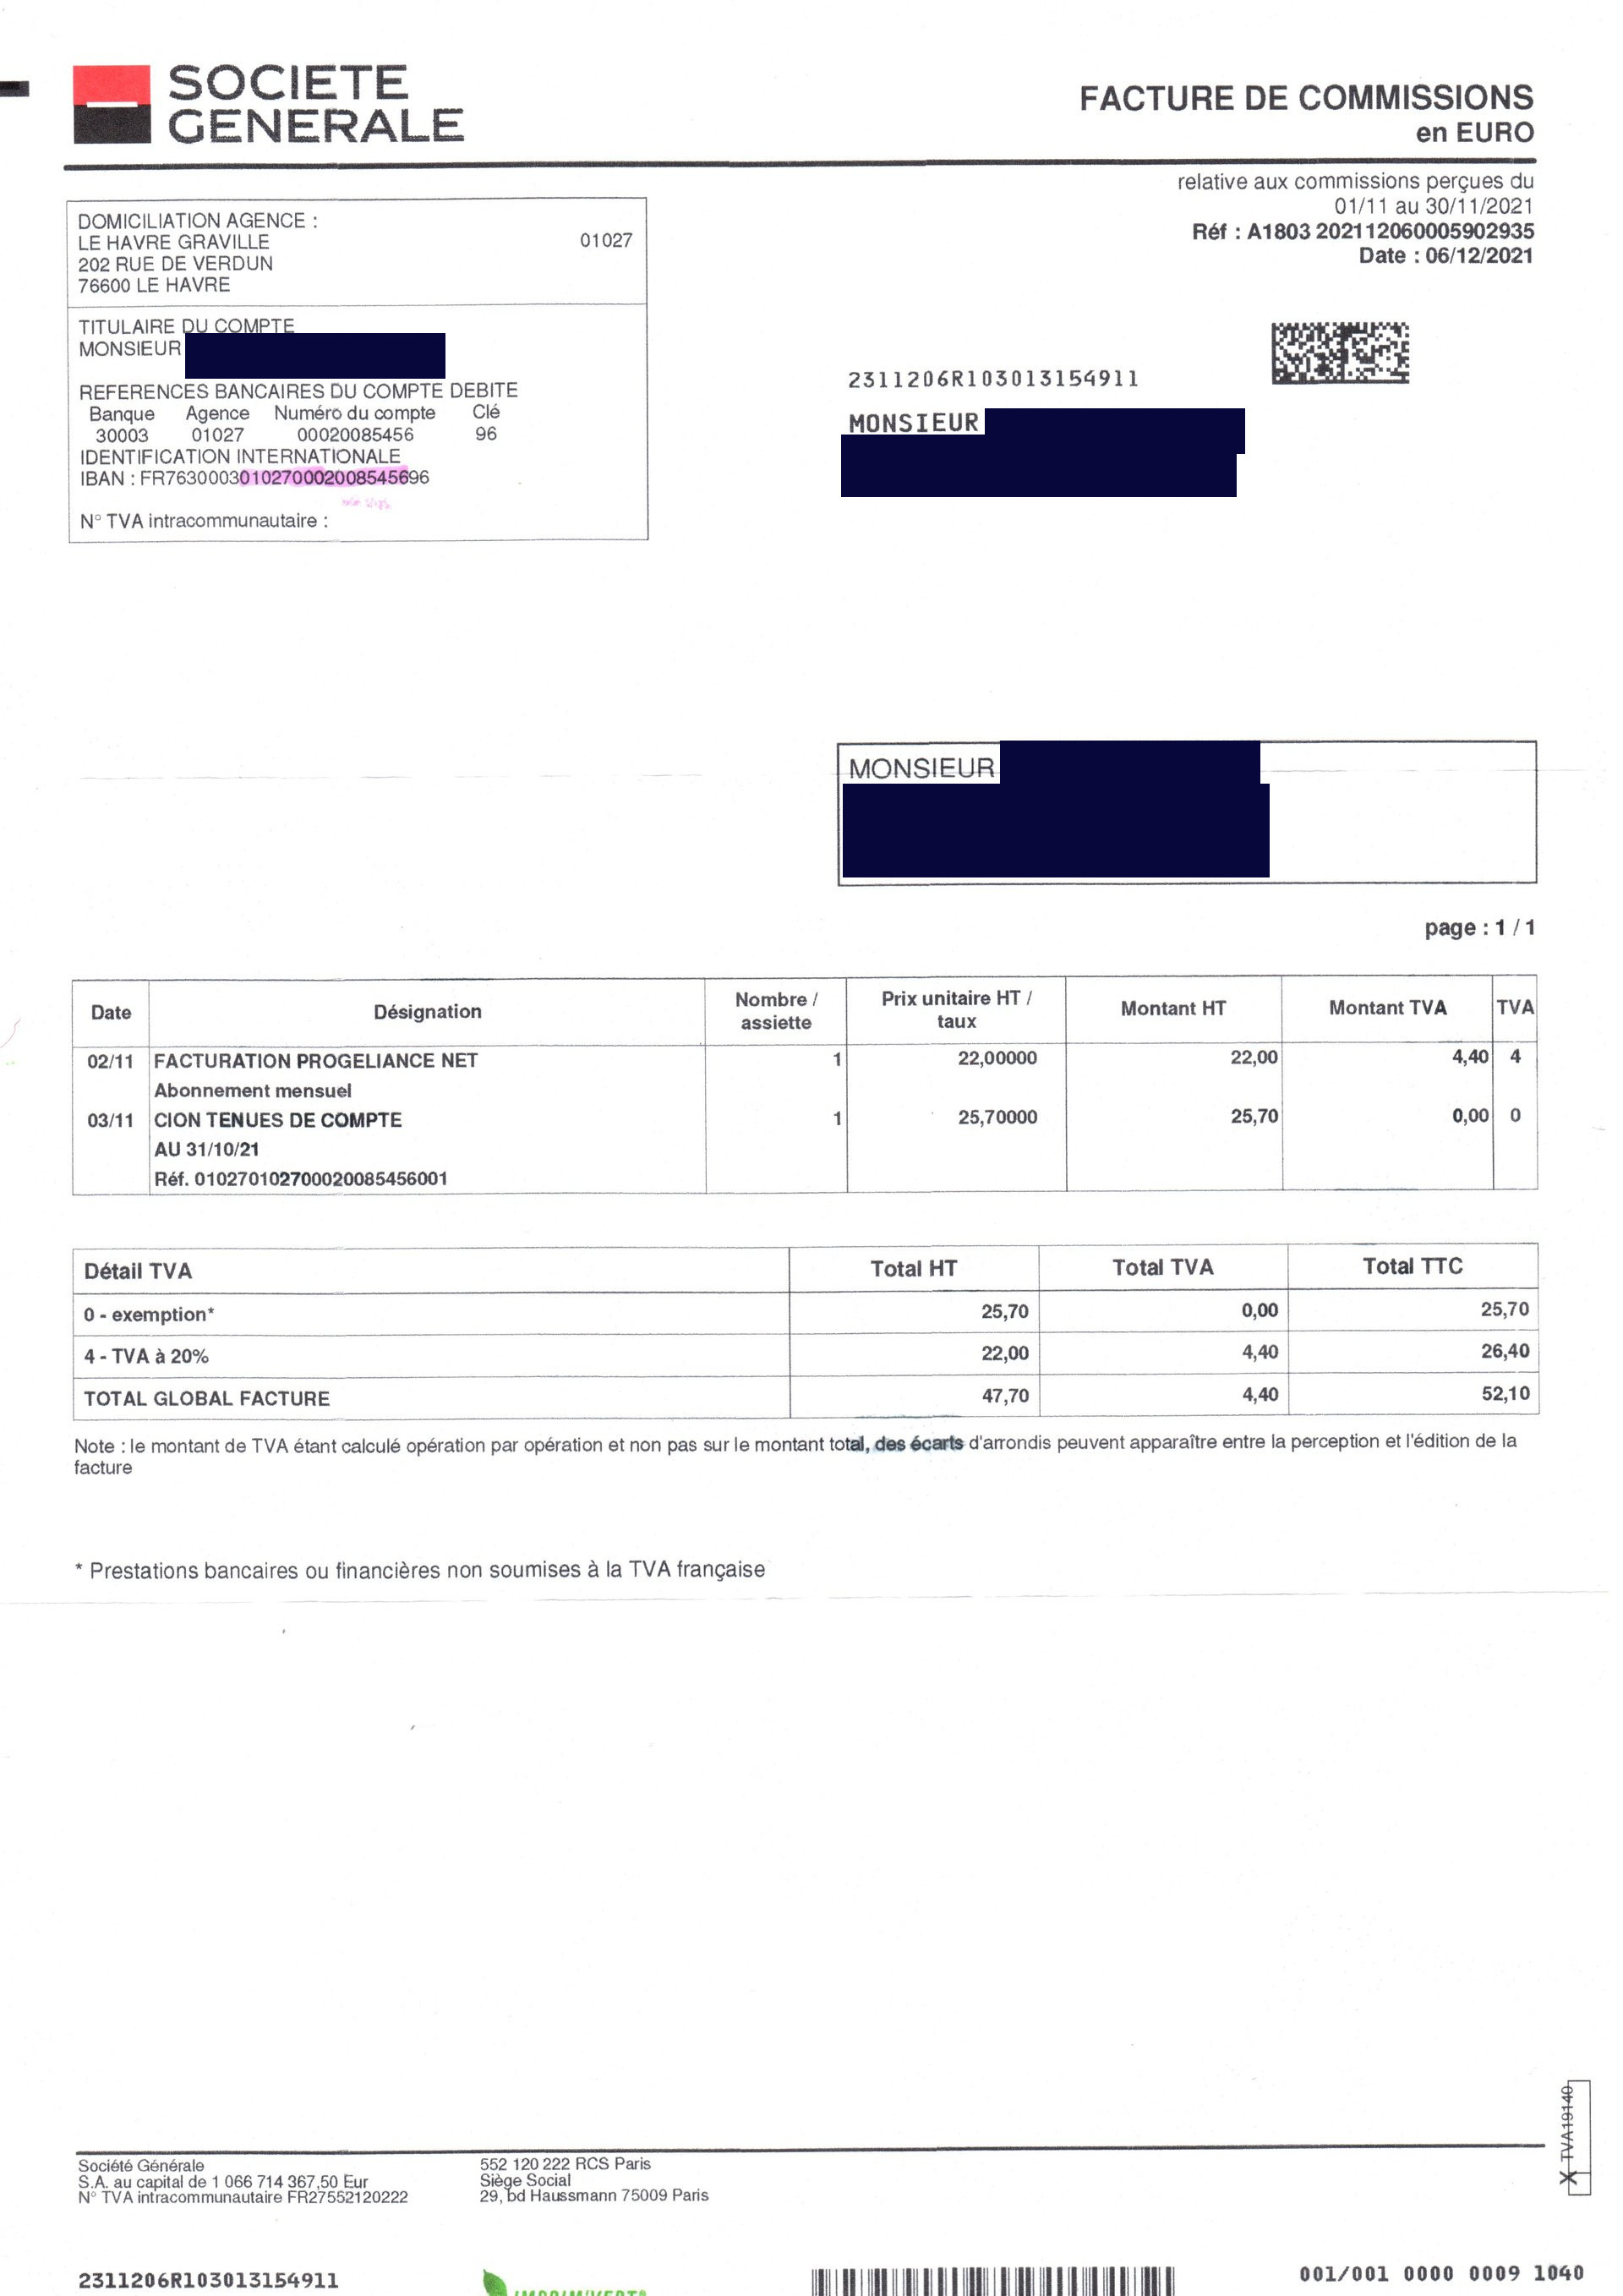 Facture de commissions
L'opération est datée du 2 novembre 2021
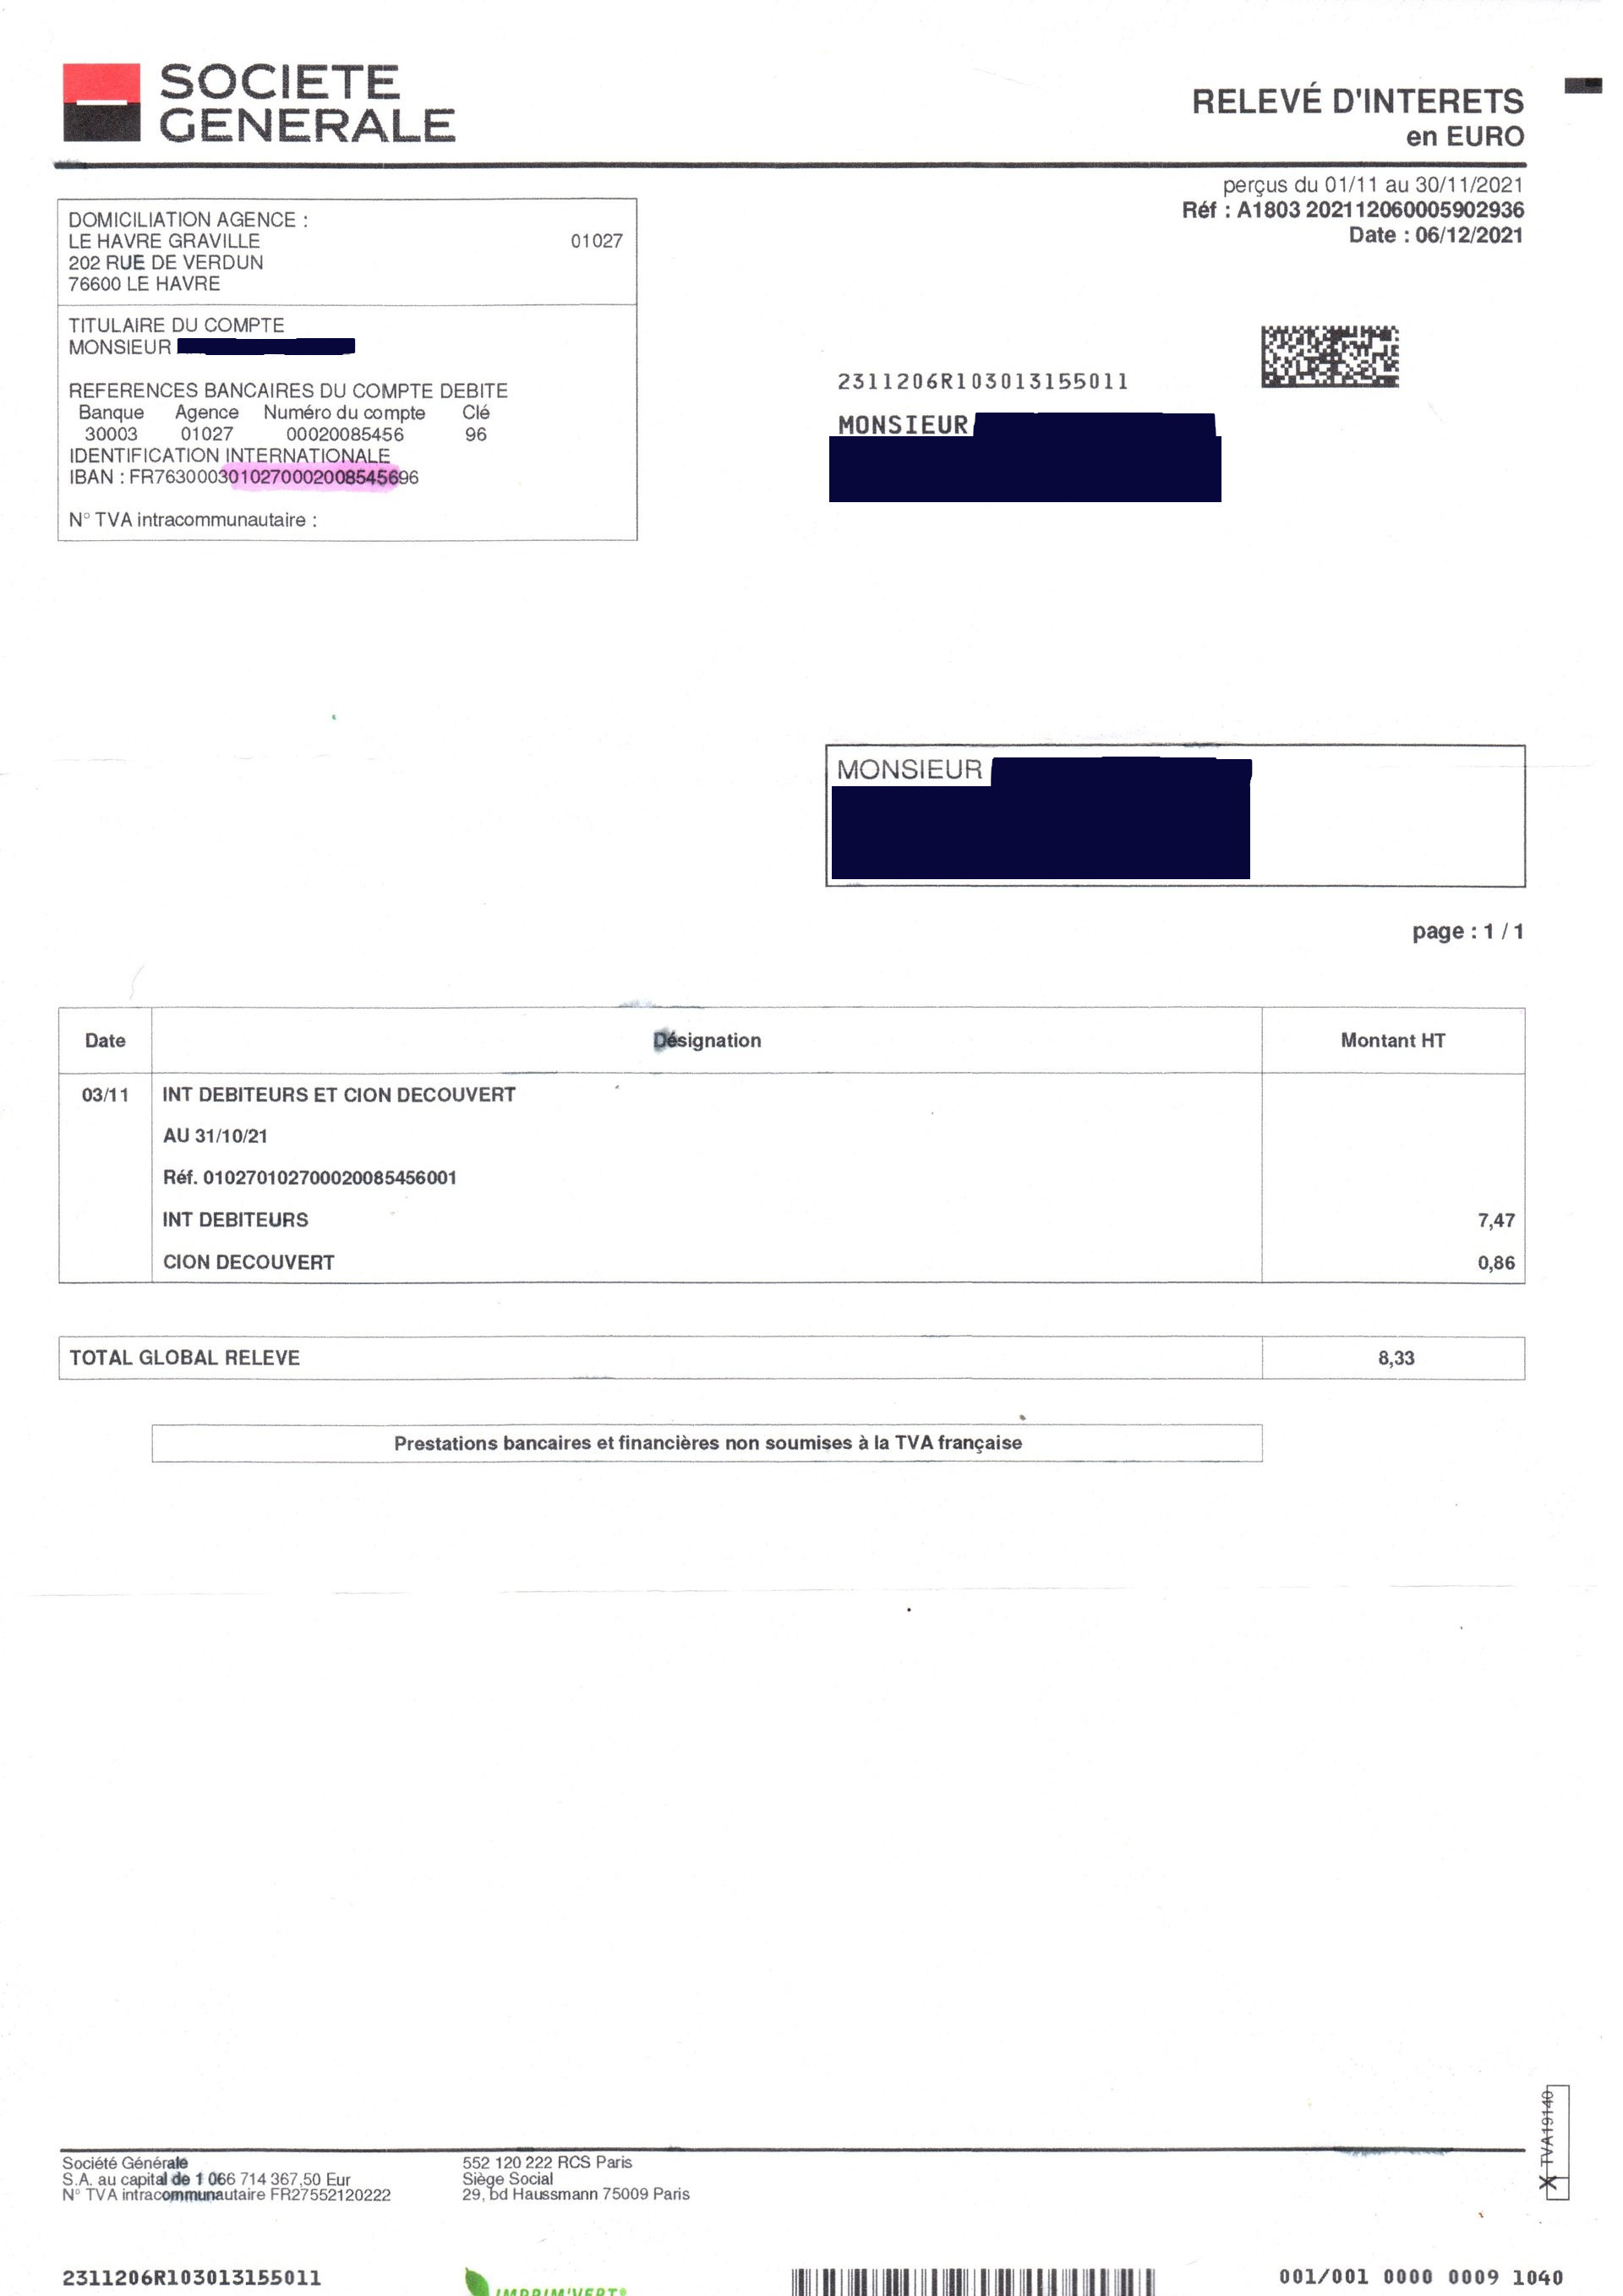 Relevé d'intérêts
L'opération est datée du 3 novembre 2021
Prise de connaissance du virement
Le 9 décembre 2021, après avoir pris rendez-vous auparavant, je me suis rendu à la CAF. C'est là que la femme agent de la CAF m'a dit qu'ils m'avaient déjà viré de l'argent, ma réaction étant celle que j'ai citée précédemment. Ce jour-là, cette femme me disant que la CAF avait encore des virements à me faire, je lui demandai si elle pouvait attendre que j'aille ouvrir rapidement un autre compte pour que je lui rapporte un nouveau RIB, afin qu'elle fasse le changement de compte, car ma confiance en la société générale était sur le déclin. J'ai donc été dans un bureau de tabac ouvrir un compte Nickel, banque en ligne que je connaissais de réputation via un ami et qui reste un bon choix (ce qui n'était qu'une précision).
Appel de la société générale
En ressortant de la CAF, j'ai téléphoné à l'homme varnier puisque c'est avec lui que j'avais ouvert mon compte pro, que c'est à lui que j'ai immédiatement pensé, du fait que pour moi il était toujours en charge de mon compte pro, que le virement avait été fait vers ce compte et qu'en tant que mon conseiller financier professionnel, c'était à lui ne pas rejeter le 1er virement, puis au moins de m'informer du second.
Ce jour, lorsque j'ai téléphoné à cette personne, varnier, je lui ai dit qu'apparemment j'étais repassé dans le positif, moi ne sachant pas à ce moment que mon compte pro n'avait pas encore été fermé lors du premier virement. Pensant justement que, puisque le virement vers mon compte pro avait été rejeté, que ce compte avait finalement été fermé bien avant, l'été précédent plus exactement, ce qui n'était pas le cas.
Ce jour-là, l'homme varnier parut quelque peu étonné et surtout embêté que je lui dise que je savais que la CAF m'avait fait un virement. A ma question « apparemment, mon compte serait repassé dans le positif ? », il consulta son terminal puis me dit, l'air surpris mais surtout sur le ton de quelqu'un se sentant découvert « ha bah oui monsieur Ferrand, apparemment votre compte est repassé en positif, il est à 2442€ ». Sentant sa gêne, sur le moment la seule chose que je lui ai demandé fût qu'il me vire mon argent sur le RIB que j'allais lui transmettre et clore mon compte. De plus, lui prétendant ne pas savoir, cela indique que le virement aurait dû traité automatiquement, et que comme le compte était encore ouvert, le virement n'aurait pas dû être rejeté, ce qui indique une action humaine et est particulier qu'une banque refuse une rentrée d'argent...
Les huissiers
La première lettre d'huissier de justice que j'ai reçue est datée du 1er décembre 2021, mais je ne l'avais pas encore reçue lorsque je me rendis à la CAF ; ou alors je préfère penser qu'elle était parmi les courriers que je n'avais pas encore ouverts, car cela amènerait la pensée très loin dans le domaine de la réflexion, cette histoire étant déjà bien tordue en soit, en se disant que l'huissier aurait pu envoyer des courriers antidatés, ce qui laisserait sous-entendre une certaine corrélation avec le banquier et surtout serait proche de la diffamation que d'affirmer une telle chose. Maintenant, j'avoue que j'y ai pensé : pourrait-il y avoir un lien entre un banquier qui, en relation avec des huissiers, dirait « lui, il faut que tu me le presses, il faut recouvrir l'argent au plus vite, ta commission en sera d'autant plus grande. », ce qui n'indiquerait pas systématiquement une réelle corrélation sur le plan de la malhonnêteté initiale connue du banquier seul, l'huissier ne faisant que saisir un dossier. Mais je reconnais que ce n'est que pure, non pas supposition, spéculation ni même théorie, mais simple réflexion naturelle qui découle de l'analyse de tout ce qu'est et représente cette histoire, et des synthèses qui peuvent en découler dans le temps, un huissier restant un magistrat assermenté.
Je mets la première mise en demeure, les autres restant à disposition des magistrat, avocats, et aussi association de défense du consommateur, en sachant que, dans le temps, les mise en demeure de maisons de recouvrement et d'huissiers se succédant se sont multipliés.
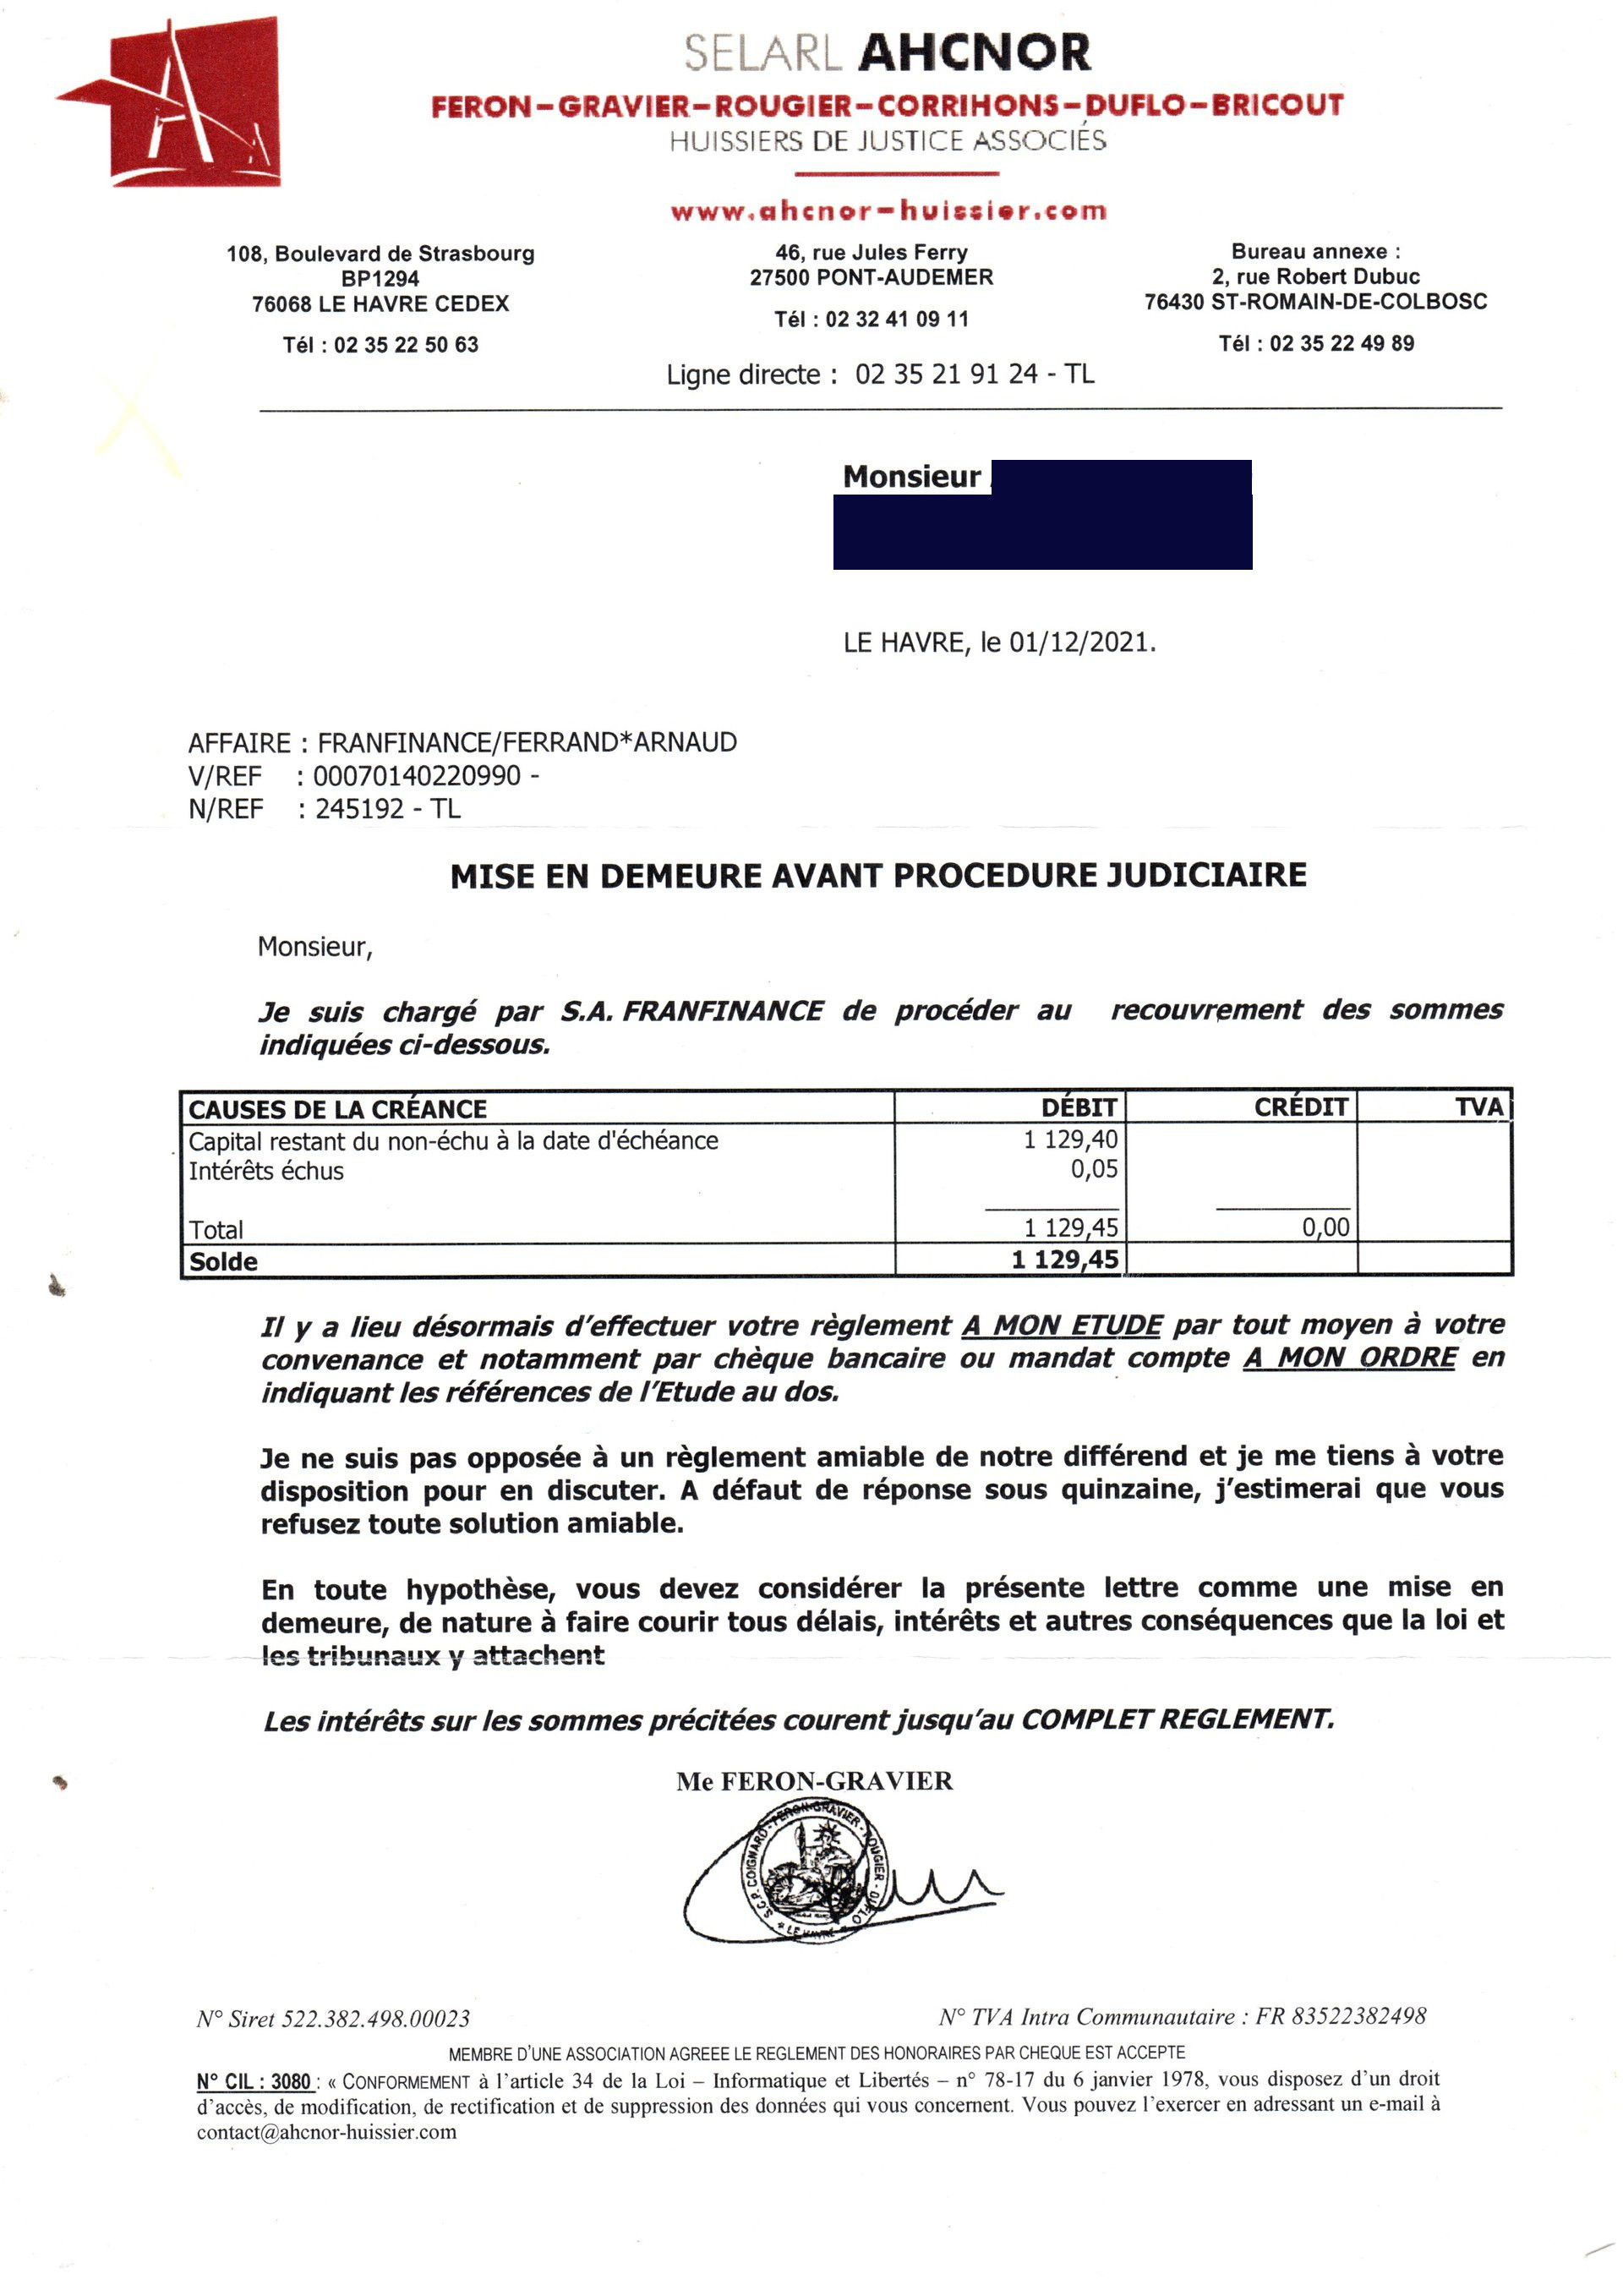 Mise en demeure, du 1er décembre 2021
Difficultés pour récupérer mon argent
Dans le temps, j'ai bien compris ce qu'il s'est passé. J'expliquerai ma pensée en bas de page sur ce que je crois, et non plus ne fais que supposer, qu'il s'est passé et quelles étaient les intentions de cet homme, selon ce que j'ai compris, la question qui reste encore sans réponse étant : a-t-il agit seul, ou avec la complicité de collègues, et a-t-il un complice chez franfinance ? Toujours est-il, ce fût pour moi la croix et la bannière pour récupérer mon argent, cet homme ayant du mal à, et de la mauvaise foi pour, me restituer ce que finalement il avait décidé de faire passer dans deux clôtures de compte camouflées en une, devant même aller jusqu'à le « menacer » de porter plainte en saisissant le Procureur, disant que je comprenais que si une telle chose m'était arrivée, c'était justement pour que je la dénonce aux yeux de la justice, mais que je devais avant tout lui laisser la possibilité de se rattraper de sa malhonnêteté, et j'ai conscience du mot malhonnêteté, mais la connaissance par ce banquier de la situation et ses propos vont dans ce sens, ce n'est pas une erreur, les chiffres, leurs chiffres, en témoignent, le démontrent, ainsi que ses paroles en contradiction avec ne serait-ce que le relevé de compte du mois de décembre sur lequel figure l'opération de clôture.
Ainsi, ayant écrit et téléphoné à cet homme à plusieurs reprises, lui me ressortant toujours le même couplet, c'est à dire qu'il n'avait plus la main sur mon compte puisqu'il n'était plus dans son agence, ce que le relevé de compte de décembre dément, j'ai fini par me dire que je devais l'enregistrer pendant un appel téléphonique afin qu'il se justifie. Et là encore, quand je l'ai enregistré, je n'avais pas pris connaissance de tous les documents, je ne savais pas encore que mon compte pro n'avait pas encore été fermé au moment du premier et du second virement, et que mon compte courant était toujours à son agence. De plus, je tiens à rappeler que c'est avec lui que j'avais ouvert mon compte pro et que c'était lui qui le gérait, ne laissant pas de doute sur le fait qu'il avait connaissance de son existence. Ainsi, quand on l'entend me dire sur l'enregistrement audio « mais monsieur Ferrand, vous aviez peut-être aussi un compte pro ? », faisant comme s'il ne savait pas grand chose à ce sujet, on comprend qu'il ment et cherche à semer le trouble, réitérant que mon compte courant n'était plus géré par son agence mais par Franfinance. Cependant, le relevé de compte de décembre 2021 témoigne que mon compte courant, le seul qu'il me restait chez eux, était toujours à l'agence d'origine, puisqu'il porte la mention « Votre agence LE HAVRE GRAVILLE » et que les références du virement de clôture sont celles de cette agence.
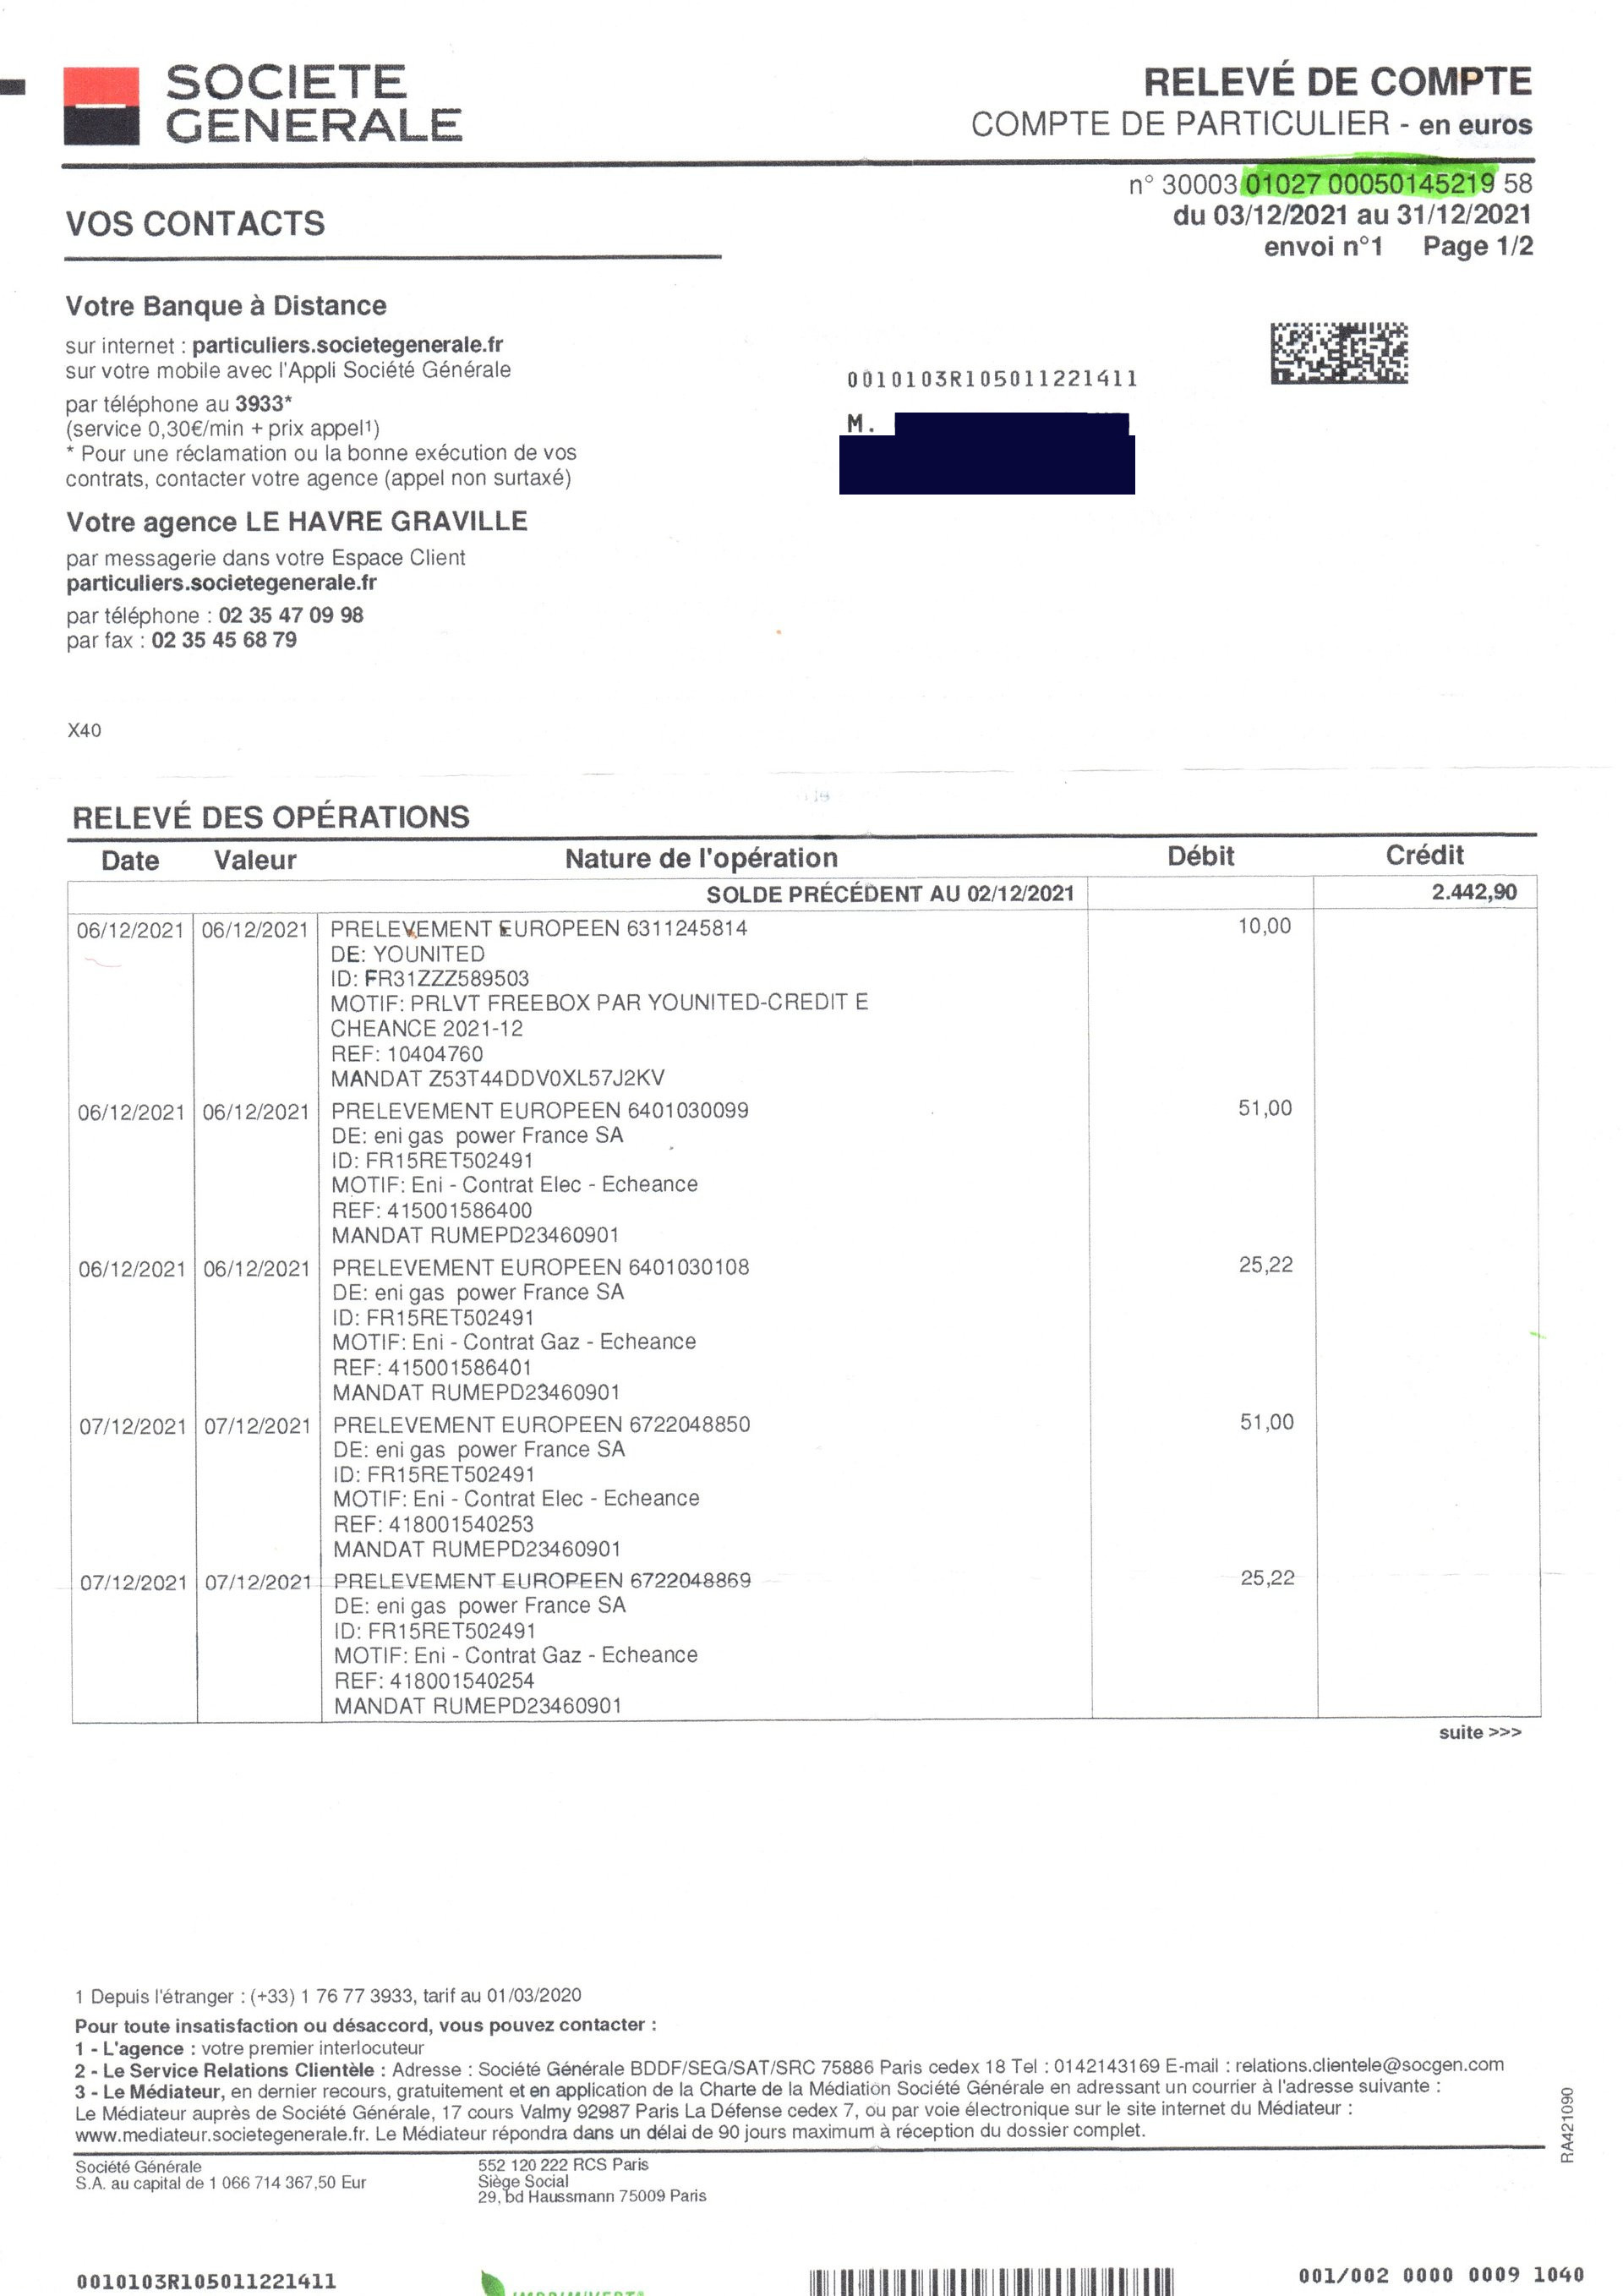 Relevé de compte du mois de décembre 2021, allant du 03/12 au 31/12/2021 recto
Mise à part le fait qu'il débute le 3 du mois, la première chose qui saute aux yeux sur ce relevé de compte, c'est le fait d'avoir deux fois les mêmes opérations, les mêmes sommes de prélevées à un jour d'intervalle, par le même organisme pour les mêmes services et les mêmes sommes.
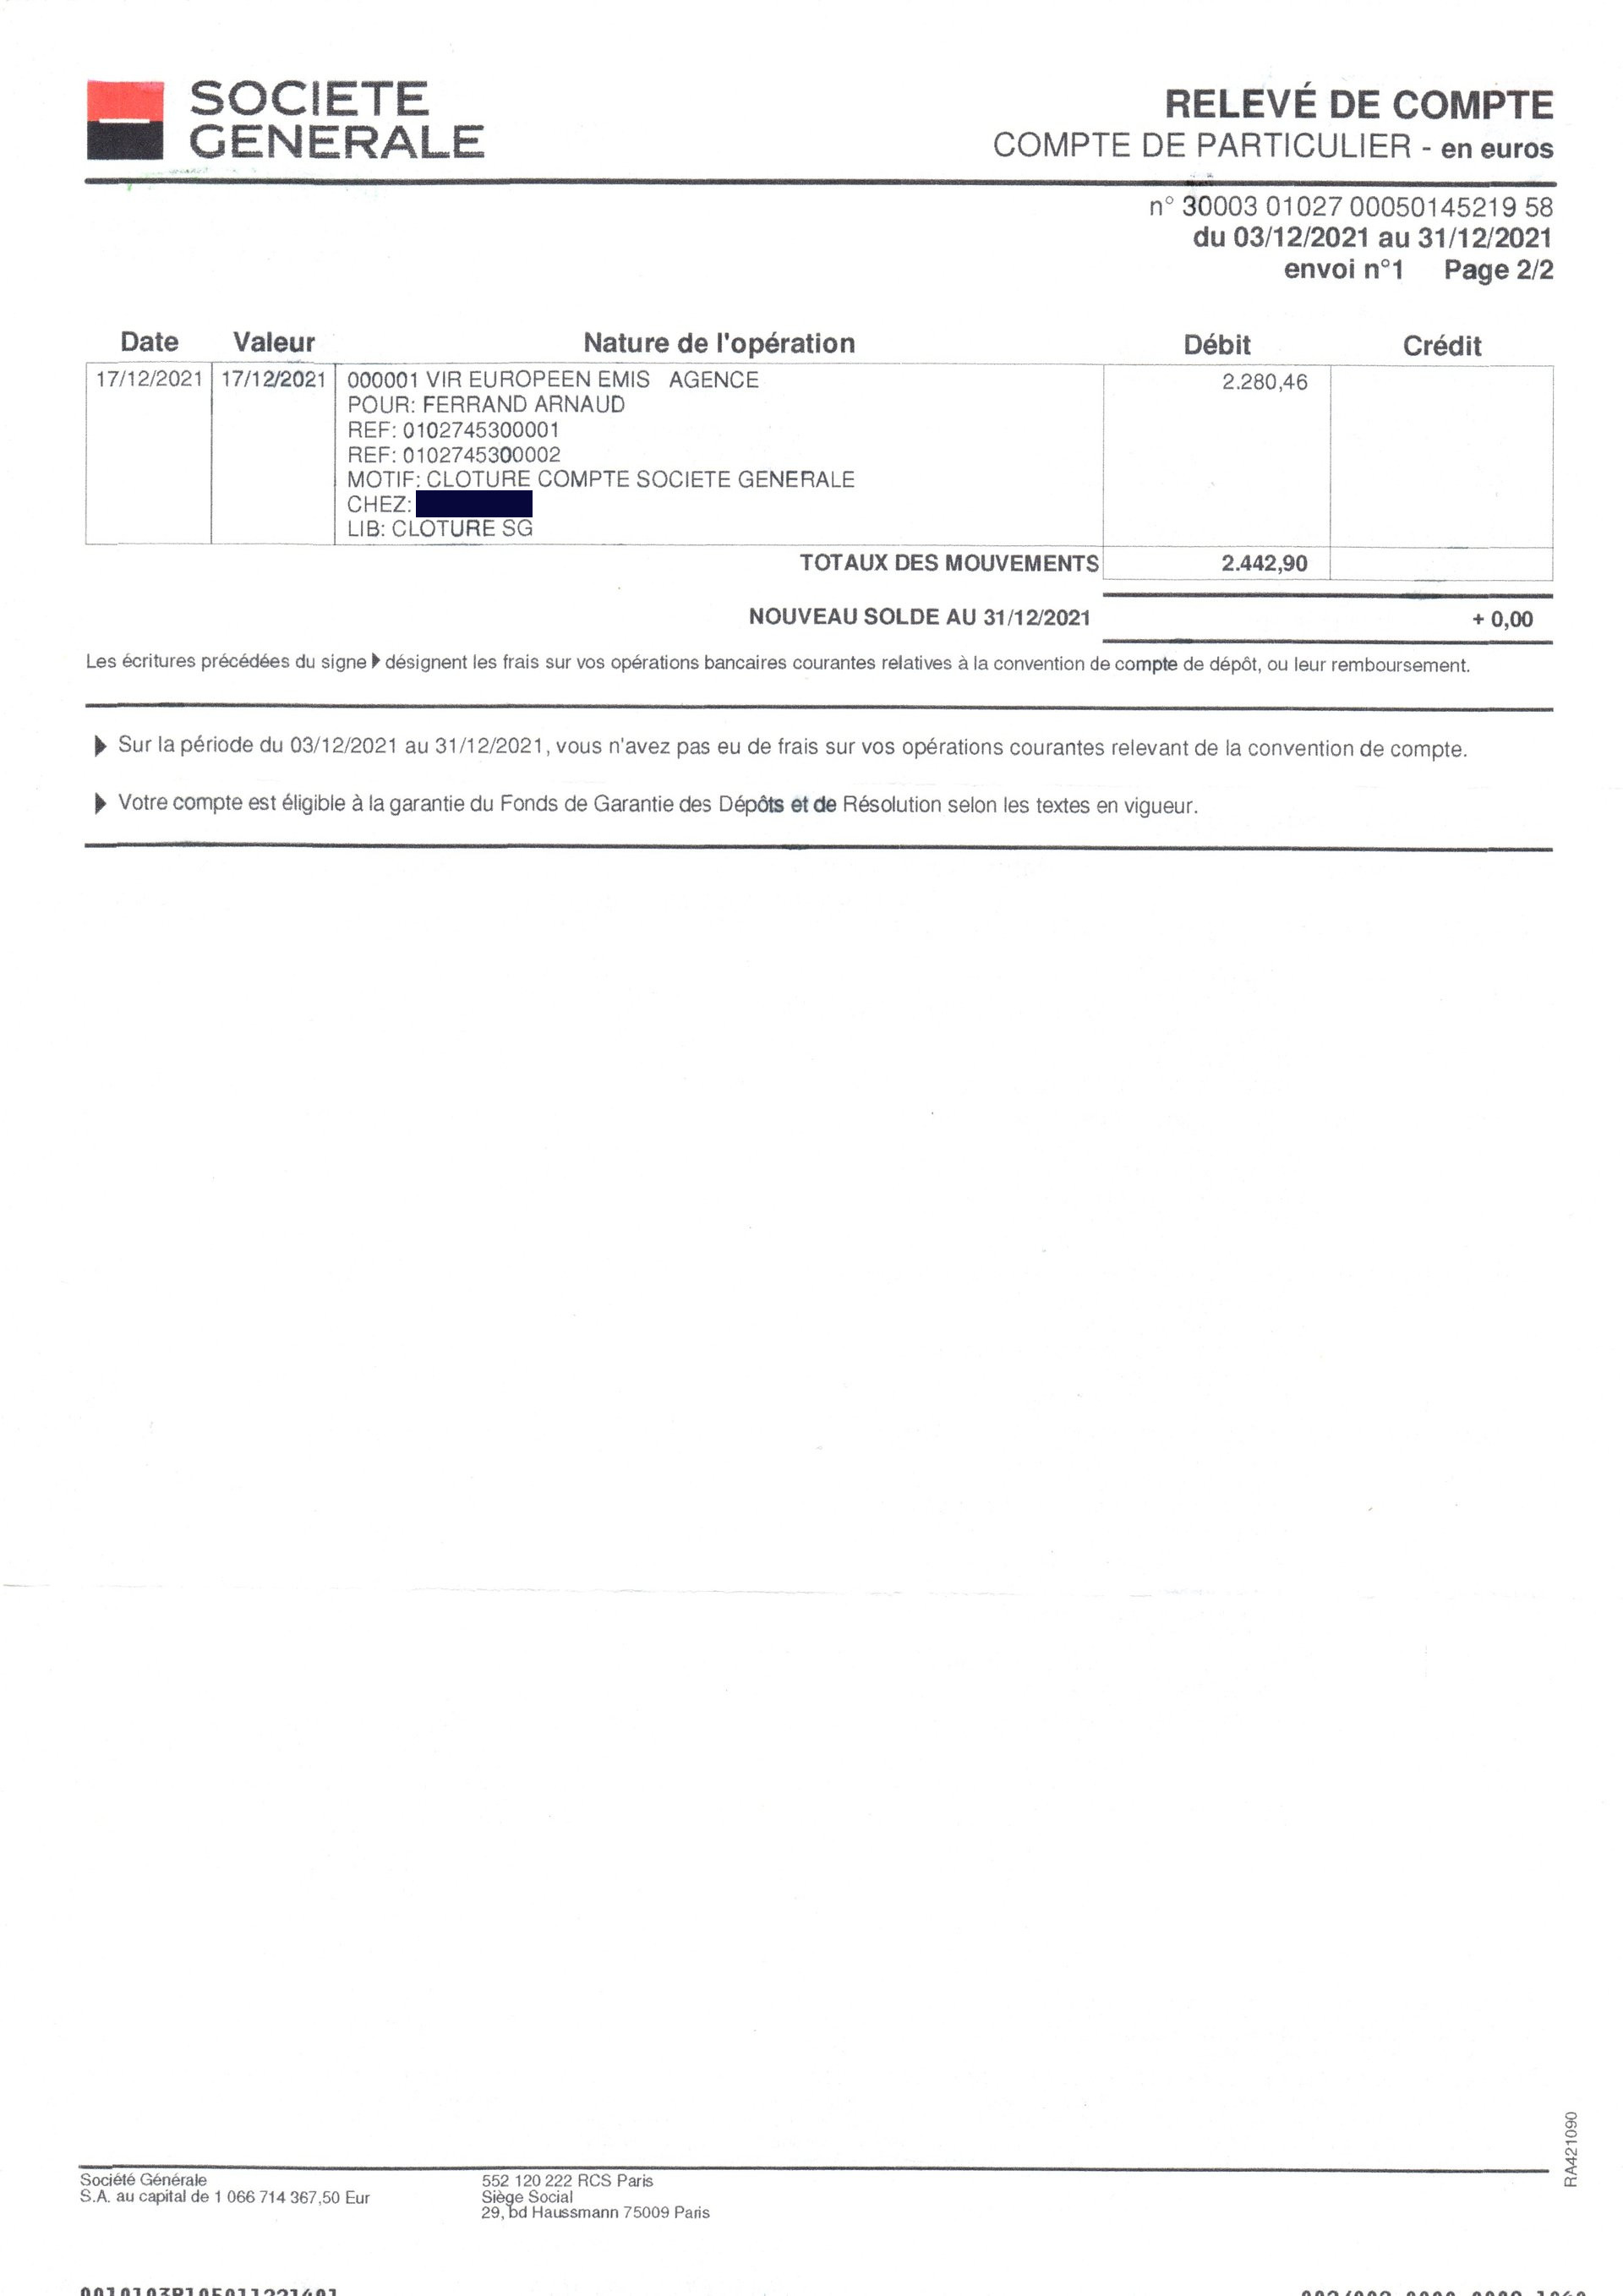 Relevé de compte du mois de décembre 2021 allant du 03/12 au 31/12/2021 verso
A la date du 17, la somme qui m'a été virée pour la clôture de mon compte est de 2280,46€, ce qui indique que je suis partie de cette banque en ne leur devant rien. De plus, il est simple de constater que les références de l'agence qui figurent au niveau du virement sont celles de l'agence de Le Havre Graville, indiquant que l'homme varnier, pendant cet appel téléphonique, me ment, du début jusqu'à la fin. Maintenant, pour faire large, si l'on extrapolait, admettons que mon compte ait bien été chez Franfinance, et que le découvert n'avait pas été recouvert, cela qui indiquerait le trou d'une somme de 1129,40€ figurant nulle part, pourquoi n'auraient-ils pas déduit cette somme avant la clôture du compte ? Pourquoi l'opération de virement de clôture aurait les références de l'agence de Graville aors qu'il était soit disant chez Franfinance qui eux avaient les références de ce compte dont le solede était de 2280,46€ ? Et là encore, si le compte courant était parti chez Franfinance, c'est avec le virement de la CAF, donc le calcul resterait le même, le découvert en lui-même, quoi qu'il en soit, a bien été rebouché. Et admettons que la société générale persiste à vouloir déclarer le contraire, ce n'est pas à moi de justifier de l'inexistence d'une somme qui ne figure nulle part et qui correspondant au découvert, en sachant que je n'avais aucune possibilité de dépenser puisque je n'avais plus de moyens de paiements, ne me souvenant plus du code de ma carte (aucun paiement ou retrait posible depuis avril 2021), que je n'avais plus accès à leur site et à leur application (pas de possibilité de virement de ma part) et que je n'ai jamais voulu de carnet de chèques chez eux (donc pas de paiement en attente). Ce serait donc à eux de justifier de ce qu'il ont fait de cette somme qui m'est encore réclamée, est manquante dans l'opération finale et correspond au découvert, raison pour laquelle je souhaite porter plainte, car même en arrêtant la dernière société de recouvrement, comme ce fût le cas pour la précédente après avoir produit ces pièces, varnier ne dira jamais la vérité et attendra qu'un huissier finisse par obtenir gain de cause et ce jour pourra être possible quand les délais de temps seront dépassés pour justifier, pour agir, normalement 5 ans pour un prélèvement même s'il est connu de conserver ses relevés de compte pendant 10 ans, en sachant qu'il s'agit là d'une histoire particulière et c'est pour cela que je parle au banquier de jurisprudence au téléphone. Et je ne veux pas qu'une quelconque assurance ou que la Banque De France rembourse ce que je ne dois pas.
Les relevés de compte étant habituellement au format électronique pour mon compte courant, sur ce relevé la rentrée d'argent n'est pas indiquée, n'y figure que le report du solde du mois précédent, soit 2442.90€. Ainsi, il y a en début de mois la somme, en crédit, qui correspond au virement de la CAF moins le découvert, moins les diverses sommes facturées en novembre 2021 et moins ces fameux 5,05€ qui doivent correspondre à des frais bancaires. De plus, du fait que je n'alimentais plus mes comptes, les factures que je payais l'étaient par l'intermédiaire d'amis à qui je donnais l'argent, ayant stoppé certains de mes mandats SEPA, les prélèvements qui pouvaient encore éventuellement être présentés sur ce compte rajoutaient des frais bancaires sur le compte source, mon compte pro : le compte courant était alimenté par le compte pro ; lorsqu'il m'est arrivé de ne pas virer à temps de l'argent de mon compte pro vers le compte courant, ils s'occupaient eux même d'approvisionner le compte courant à la source, à partir de mon compte pro, ce que j'appréciais en termes de gestion car c'était confortable. Ainsi, le compte courant ne pouvait pas tomber en défaillance, surtout après le virement de la CAF, et si frais il devait y avoir dessus, c'était sur le compte pro que le débit se répercutait, ce qui finalement n'a pas eu lieu pour ces 5€ qui sont déduits dans l'opération finale, puisque le compte pro n'était plus.
Le tableau qui suit reprend toutes les opérations qui ont eu lieu, comptes pro et courant confondus, après le virement de la CAF en prenant en compte le découvert :
| Date | Opération | Débit | Crédit |
|---|---|---|---|
| 05/11/21 | Notification du virement de la CAF | 3637.78€ | |
| ??/11/21 | Recouvrement du découvert | 1129.40€ | |
| 02/11/21 | Facture de commission | 52.10€ | |
| 03/11/21 | Intérêts | 8.33€ | |
| ??/??/21 | Somme non justifiée | 5.05€ | |
| Mois de décembre | Prélèvements du mois | 162.44€ | |
| 17/12/21 | Virement de clôture | 2280.46€ | |
| Totaux | 3637.78€ | 3637.78€ | |
Enregistrement téléphonique
Le 16 décembre 2021, j'ai décidé d'appeler varnier et d'enregistrer la conversation, mais sans vraiment préparer ce que j'allais dire, sans préparer mes questions à l'avance. Quand je lui ai téléphoné, c'est sur sa messagerie que je suis tombé, lui laissant un message pour ensuite me remettre à mon travail. Environ 1 heure et demie plus tard, il me rappela une première fois sans que je ne décroche et, le temps de remettre mon micro en place et de relancer mon logiciel d'enregistrement audio, je l'ai à nouveau rappelé et raccroché aussitôt afin qu'il me rappelle (pendant longtemps j'ai utilisé une application smartphone qui enregistrait automatiquement toutes mes conversations téléphoniques, mais les mises à jour de l'époque l'ont rendue obsolète, ce qui m'avait demandé d'utiliser un micro de chant sur pied de perche et un logiciel de création musicale dit MAO). Ainsi, lorsqu'il me rappela, alors que j'étais reparti dans l'écriture de mes programmes, lui avait certainement préparer son espace de travail avec tout ce qui concernait mes comptes, prêt à répondre à mes questions en ayant préparé le terrain. Pendant cet appel, restant persuadé qu'il finirait par devenir honnête et qu'à partir du moment où je récupérai mon argent, le découvert ne pouvait qu'être reconnu comme recouvert, puisqu'il est compris dans les sommes déduites de ce virement de la CAF, j'ai axé la conversation sur la restitution de mon argent. J'ai aussi voulu lui poser quelques questions, telle que lui demander pourquoi il ne disait pas la vérité à l'huissier, ainsi qu'à Franfinance, en ce qui concernait mon découvert qui n'était plus en fait. Lui joue un rôle, celui de quelqu'un qui ne sait pas, il fait l'idiot, ce que je lui dis et l'offusque, comme si j'étais censé avoir plus d'informations que lui concernant mes comptes, et vue que je restais approximatif sur les sommes, faisant des arrondis, et étais dans une certaine confusion en ce qui concernait la clôture de mon compte pro, je manquais d'informations, ce qui lui permis de rester évasif tout en se dévoilant en mentant, on le comprend en l'entendant tout en faisant le parallèle avec les documents de la société générale qui précèdent sur cette page et que je n'avais pas pris le temps d'étudier à ce moment. Il m'affirme même ne jamais m'avoir dit être honnête, ce qui est révélateur, et manque de vocabulaire quand je lui demande de ne pas faire l'idiot. Et comme je lui dis que je finirai par saisir Le Procureur de La République, et que le lundi d'après, sans mon argent, j'irai voir un avocat et que le but sera de faire jurisprudence, 4 jours après cet appel, l'argent était son mon nouveau compte, somme virée le lendemain de l'appel téléphonique. Cependant, il n'a jamais fait stopper la procédure au niveau des huissiers et maisons de recouvrement pour ce découvert qui a été rebouché et qui aujourd'hui m'est réclamé comme un emprunt non payé. Et le fait que Franfinance persiste dans cette démarche à me réclamer ce découvert indique que, finalement, l'éventualité d'un complice Franfinance est légère, car sinon je pense qu'il aurait arrêté la procédure. Et il y a une forme d'orgueil chez cet homme, du fait que je l'ai cerné, car ce plan était censé être bien rodé et cette somme de la CAF constituait une prime de fin d'année « confortable » pour lui, et ses complices s'il en a, je l'ai bien compris et cela fait partie de ma pensée que j'exprimerai plus loin.
En résumé, si je n'avais pas pris connaissance du virement de la CAF, cette magouille aurait fait que, mon compte pro ayant été fermé avec le transfert à Franfinance de l'équivalent de son solde débiteur, comblé par le virement de la CAF, compte transféré sous les références du compte courant, Franfinance n'a pas eu connaissance du compte pro et a considéré que c'était mon compte courant qui était en débit, compte qui, lui, restait tout de même ouvert, crédité et domicilié à la société générale de Graville, avec un solde positif, compte courant qui aurait fini par vraiment être clôturé dans le temps, à l'agence de Graville. L'huissier venant me réclamer ce que je ne devais pas mais que j'aurais vraiment cru devoir, je n'aurais jamais pensé avoir encore de l'argent sur mon compte courant, et croyant vraiment ne plus y avoir de compte, la suite, pour la réelle clôture du compte courant et du mouvement de son contenu, n'aurait plus été qu'une affaire interne, un simple mouvement dont je n'aurai pas eu connaissance...
Il faut savoir que face à une telle personne, en connaissance de cause, face à une telle mauvaise foi, il peut être difficile de garder son calme, ce que j'arrive à faire mais avec une certaine intonation dans ma voix, qui ne me plait pas, face à ses mensonges et au rôle d'idiot qu'il joue.
Cet enregistrement comporte des commentaires audios que j'ai ajouté en réaction aux propos de varnier selon les documents et les faits que je n'avais pas encore assimilés à l'époque du fait de ne pas avoir connaissance de toutes les informations. L'original sans commentaires est disponible pour les magistrats :
Documents téléchargeables que par les personnes authentifiées :
Conclusions
Je vais conclure par ce que j'en ai déduit dans le temps, après analyse et longues réflexions selon ce qui est factuel, tant en termes de documents qu'en termes humain.
Après l'appel téléphonique de l'été précédent, pour les gens de la société générale en charge de mes comptes, tant pro que courant, je n'allais pas avoir de revenus dans les mois qui allaient suivre. Ainsi, quand la CAF a effectué un premier virement de 4912,84€, il y a pu y avoir deux possibilités :
-
La première hypothèse serait qu'ils se sont dit que, l'avenir étant incertain pour moi en termes d'approvisionnement de mon compte pro, il serait préférable de ne pas accepter le virement de la CAF sur ce compte et de le rejeter en transmettant les coordonnées du compte courant, pour ensuite fermer le compte pro dans les délais indiqués après avoir rebouché le découvert :
- Cela posait tout de même le problème de ne pas se tenir à ce qui était annoncé en termes de délais et de conditions pour que le compte ne soit pas fermé, ou au minimum pour reboucher le découvert avant de le fermer. Mais on peut considérer qu'un banquier n'est pas tenu d'honorer sa parole, donc cela reste probable à cette étape. Ce qui reste incompréhensible, c'est qu'un compte puisse être en débit, que la banque vous laisse 2 mois pour recevoir une rentrée d'argent, et qu'au moment de cette rentrée d'argent, le virement soit rejeté, ce qui indique une intervention humaine, car ce n'est pas un ordinateur qui prend une telle décision quand le système est paramétré pour que les rentrées d'argent se fassent automatiquement sur le compte, sauf si le système est paramétré pour ne plus revevoir de virement permettant de reboucher le dévouvert qui est la source du problème pour ce compte...
- Dans ce sens, là encore le problème du découvert déclaré comme non comblé ne colle pas, car la somme totale de tout ce qui a été soustrait à ce virement de la CAF comprend le solde débiteur du compte pro. Seuls ces 5.05€ inscrits nulle part et sont déduits du virement de la CAF, mais sans écriture, peuvent faire fausser le résultat final, en faisant dire que la différence entre le virement de la CAF moins les divers frais et prélèvements et moins la somme virée pour la clôture du compte courant n'est pas égale au montant du découvert en lui-même, ces faumeux 5.05€ manquant.
-
La deuxième possibilité serait qu'ils (varnier est ses acolytes 🤔) se soient dit quelque chose de l'ordre : « le gars ne s'occupe plus de ses comptes, il n'a aucune connaissance de ce qu'il y a dessus, il n'accède plus à ses espaces en ligne et n'a même plus le code de sa carte bancaire (ce qui était bien le cas). Le mieux serait de rejeter le virement en transmettant le RIB de son compte courant, ne rien dire, fermer le compte pro dans les délais en transmettant le découvert au contentieux, qui lui aura été recouvert avec le virement, mais avec les références du compte courant et non du pro pour que le contentieux se tourne vers lui au titre du compte courant, puis lui lancer les huissiers aux fesses et lui mettre la pression pour qu'il rembourse ce pseudo découvert. S'il croit que son compte courant est fermé, et que Franfinance le considère en débit, le découvert lui sera réclamé et la totalité de la somme sera disponible pour nous, et lui ne cherchera pas à consulter son compte puisqu'il sera persuadé que le compte pro est fermé et que le compte courant est en débit, et en lui faisant croire que le compte courant n'est plus en agence mais au contentieux, officiellement on ne pourra plus rien faire. Par la suite, il ne restera plus qu'à clôturer réellement le compte courant au sein de l'agence, et si entre temps d'autres virements arrivaient, on ne les déclarerait pas », et si varnier a agi seul, bah la somme n'en a été que plus alléchante et importante, et si ce n'est pas lui, c'est qu'il n'aura fait que couvrir le ou les responsable(s) :
- Ça c'est ce que je pense qu'il s'est passé, et tout le démontre, c'est ma pensée et elle n'est pas issue d'une simple réflexion d'un instant mais a évoluée dans le temps, selon les événements, les documents, le discourt incohérent de ce banquier et le temps qu'il m'aura fallut pour analyser et comprendre ce qui a été fait de façon à embrouiller les esprits.
- De plus, le fait que la CAF ait renvoyé une somme plus petite que la somme initiale leur a certainement facilité la tâche en se disant que, si même la CAF se servait au passage, pourquoi s'en priver...alors qu'en fait l'argent de la CAF reste l'argent de la CAF, de l'état plus exactement et ils en font ce qu'ils veulent - en toute sincérité, ce n'est pas un dû mais un droit qui s'est installé dans le temps pour aider les gens, et il est mieux de ne pas en avoir besoin -.
Dans la première hypothèse, s'il s'agit de quelque chose d'honnête, pourquoi avoir voulu faire passer mon compte pro pour le courant chez franfinance, me mentir et me réclamer un découvert qui n'est plus ? Avec la question de l'honnêteté et de la vérité, la première hypothèse tombe à l'eau.
Donc, dans le sens de la deuxième possibilité, qui est la plus tordue mais la plus probable, le fait que j'apprenne l'existence du virement de la CAF est venu tout perturber et surtout descendre la somme finale à se partager, ou simplement à récupérer pour une personne. De là, varnier a persisté dans une chose mauvaise en voulant continuer de me réclamer ce découvert. Maintenant, a-t-il un complice chez Franfinance, ou est-ce parce qu'il n'en a pas que Franfinance considère que je dois toujours cette somme, ou est-ce simplement un mode de fonctionnement de cette banque avec qui, apparemment, je ne suis pas le seul à avoir eu des problèmes ?
En plus, on peut comprendre en écoutant l'audio que, puisque que je ne suis pas toujours précis dans les sommes, dans les dates et que je n'utilise pas toujours les termes adéquats, varnier a pu se dire que j'étais certainement perché, la tête dans les nuages, ou tout au moins dans mes programmes. Et, chose insensée pour un banquier, ne plus s'occuper de mes comptes n'a pû que faire s'entretenir l'idée de se dire que j'étais à l'ouest, ou en défaillance.
On pourrait considérer que je me trompe, mais alors, mis à part pour couvrir un ou une collègue, pourquoi m'avoir menti sur toute la ligne, tel que dans cet enregistrement audio, et ne pas avoir déclaré que le découvert avait été dès le départ recouvert ? Et je sais par expérience qu'un banquier fait ce qu'il veut, comme il veut, contrairement à ce que peut prétendre la rumeur populaire qui dit que le banquier a les mains liées, loin de là...